一、70%这个数字,到底指的是什么?
先说结论:国产品牌在智能马桶赛道的“70%”,主要来自制造端,而非高端零售端。
中国家用电器协会智能卫浴电器专业委员会发布的《中国智能卫浴电器产业发展研究报告(2026)》显示,2025年我国智能坐便器年产量1442万台,全球产量份额提升至73%,连续五年站稳千万台门槛。换句话说,全球每卖出10台智能马桶,超过7台在中国工厂下线。
但需要厘清两个事实。其一,在精装房工程渠道,科勒、杜拉维特等外资品牌在高端项目的选用率仍然领先,国产品牌在开发商供应链中的话语权有待提升。其二,线上市占率正在快速变化。小米、海尔等家电企业2025年线上智能马桶市占率同比提升了12个百分点,跨界玩家正在改写零售端的竞争格局。
所以,“首破70%”准确的含义是:中国已经成为全球智能马桶的绝对制造中心,国产品牌在国内主流消费市场的存在感显著增强,但高端市场仍然是一场持久战。
二、AI和机器人,在智能马桶上到底落了什么地?
行业里有一个共识:AI不是为了让马桶“会说话”,而是让它“不用你说话”。
过去几年,智能马桶的AI功能走过一段弯路。语音唤醒失灵、夜间无故误触发、健康监测数据引发焦虑——消费者为此多花了钱,体验却没有同步提升。2026年4月市场监管总局的抽检通报中,17批次不合格产品里,运行稳定性和功能失灵成为高频问题,电商平台销售的不合格率甚至达到27.3%。
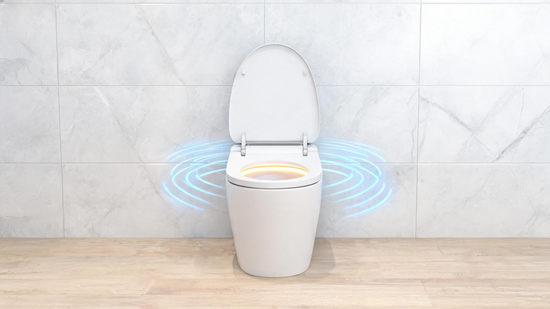
真正的AI落地,正在往“无感化”方向走。九牧推出的AI BATH场景方案搭载了大模型技术,核心逻辑是通过毫米波雷达等传感器预判用户行为,自动完成翻盖、座温调节、冲水等动作,而不是依赖语音指令。箭牌则在构建“卫浴中枢”的概念,用本地算力实现语音、控制和决策的协同,减少对云端网络的依赖。
更远一步看,机器人卫浴已经不完全是概念。九牧在2025年启动了AI马桶与家用机器人工厂的建设,规划中的产品包括机器人洗澡机、机器人吹干机、机器人卫生间清洁机等。松霖科技也在当年的厨卫展上展示了AI驱动的卫浴机器人“小霖”。这些产品距离大规模家用还有距离,但方向已经清晰:AI在卫浴空间的价值,最终要落在“减少人的操作”上。
三、普通消费者现在怎么选?三个标准回答最高频的问题
问题一:全智能和轻智能,差在哪,该怎么选?
2025年,轻智能坐便器年产量524万台,同比增长超过25%,已占行业总产量的36.3%,增速是即热式产品的近10倍。轻智能保留核心的温水清洗功能,简化了烘干、除臭等附加项,售价通常只有全智能的一半甚至更低。
选购逻辑很简单:如果你对温水冲洗有明确需求,但不需要烘干和复杂交互,轻智能的性价比明显更高。如果你希望一步到位、对座温调节和除臭有要求,再考虑全智能。
问题二:安全上要盯住什么?
自2023年起,电子坐便器已纳入CCC强制性认证管理,未获认证的产品严禁生产销售。选购时第一件事就是确认CCC标志。其次关注加热方式,即热式优于储热式,避免了水箱反复加热带来的水质和能耗问题。再次,防水等级至少达到IPX4,卫生间潮湿环境下这是底线要求。
问题三:国产品牌和外资品牌,差距还大吗?
在冲洗效果、清洁率、抗菌防霉等核心性能指标上,国内一线品牌已经与国际品牌处于同一梯队。河北省消委会2025年的抽检中,8款送检产品的冲洗噪声全部达到5A级标准,清洁率均达A级,垫圈抗菌率普遍超过99.9%。差距主要体现在品牌溢价和高端工程渠道的信任积累上,而非产品的基础性能。
四、这个行业接下来会发生什么?
三个判断。
第一,价格体系还会继续重构。 内销量在涨,内销额却在跌——2025年内销额293亿元,同比下降11.6%,连续两年下滑。轻智能产品的快速扩张正在把智能马桶从“改善型消费”拉向“实用型消费”,均价下行的趋势短期不会逆转。
第二,AI的竞争焦点从“功能数量”转向“稳定性”。 消费者已经厌倦了“为了AI而AI”的产品。谁能把语音唤醒的准确率、感应翻盖的误触率、水温控制的精度做到真正可靠,谁才能建立口碑壁垒。
第三,国产替代的主战场正在从制造端向品牌端迁移。 产量占全球70%是起点,不是终点。精装房高端项目中,外资品牌选用率仍然领先,这是国产品牌下一个需要攻下的阵地。
- END -
免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。