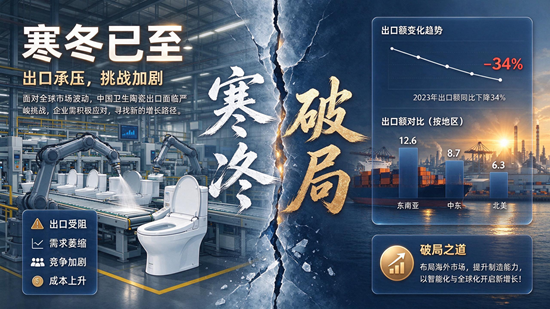
2026年上半年我国卫生陶瓷出口额16.89亿美元,同比下降34.2%,而出口量5351万件、同比增长6.4%。这轮下滑的本质不是需求崩塌,而是"量增价跌"叠加出口退税取消后的价格回归。企业穿越周期的关键,是从拼单价转向拼价值、从产品出口转向本地化运营。
一、34%的降幅从何而来
第一,出口退税取消抬高了成本底线。 自2026年4月1日起,陶瓷砖、卫生陶瓷等陶瓷制品的增值税出口退税被取消,此前退税率为9%,直接推高出口成本约9个百分点。
第二,"抢出口"透支后进入消化期。 政策公布前后企业集中出货,1—2月出口额同比大增;4月政策落地后需求回落,二季度出口额5.99亿美元,环比一季度下降45.1%,属于对前期透支的修正,而非趋势性断崖。
第三,单价下探是降幅主因。 卫生陶瓷出口均价由一季度约39.56美元/件降至二季度约23.06美元/件,上半年整体约31.56美元/件,同比下降约37.9%。量在涨、额在跌,说明竞争重心仍在价格。
二、市场分化:谁在失血,谁在补位
上半年下滑高度集中:东南亚出口3.63亿美元、同比下降56.5%,贡献了总降幅的一半以上;中东1.09亿美元、同比下降58.8%,为第二大拖累。相比之下,北美4.09亿美元、同比下降12.4%,份额由18.2%升至24.2%,反超东南亚成为第一大区域;欧洲3.28亿美元、同比下降19.9%,份额同样逆势提升。
产区端,广东、河北等主产区相对抗跌,依赖转口贸易的通道型订单收缩明显。贸易壁垒也在加码:美国维持301关税与双反措施,海合会对中国产卫生洁具征收33.8%—51%反倾销税,欧盟碳边境调节机制(CBAM)自2026年1月1日全面实施,抬高对欧出口成本。
三、四条可落地的穿越路径
1. 用产品结构对冲价格下行。 智能坐便器等高附加值品类仍在增长,2025年智能马桶出口额同比增长超27%,中国智能卫浴产能已占全球六成以上。把资源从同质化白瓷转向智能、节水、适老化产品,是提价的最短路径。
2. 从卖单品转向交付空间。 海外B端工程与C端整家需求更看重"整体方案+快速交付",装配式卫生间、卫浴套间打包方案的客单价与毛利均高于单品供货。
3. 把产能与服务前置到市场端。 通过海外建厂、本地组装、海外仓与本地售后,规避关税与运费波动,形成"中国研发、全球生产、本地服务"的格局。
4. 把合规当成准入证而非成本。 cUPC、CE、WaterSense等认证,以及碳足迹、环境产品声明(EPD)披露,已是进入欧美高端渠道的前置条件。
四、三个高频问题
问:出口量在涨,为什么企业反而更难受?
答:以量补价换不来利润。2025年规模以上卫生陶瓷企业主营业务收入下滑超10%,利润总额与利润率降幅均超30%,规模扩张的边际收益已转负。
问:下半年会回暖吗?
答:退税政策影响将趋于常态化,同比基数逐步正常化,但海外需求疲软、原材料与能源价格波动仍构成压力,回升更可能是结构性而非全面性。
问:中小陶企还有机会吗?
答:有,但路径不同。避开与头部企业在标准品上比价,转向防滑、抗菌、适老等细分场景与南亚、南美等新兴市场的定制化供给,是更现实的生存策略。
结语:34%不是终点,而是行业从"规模出海"切换到"价值出海"的分水岭。守住单价、拿到认证、扎进本地市场的企业,会在这一轮出清中拿到更大份额。
- END -
免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。