如果你最近逛过家电卖场或关注过新房交付,大概率会注意到一个现象:智能门锁、智能窗帘、语音中控屏已经不再是极客玩家的专属配置,而是越来越多普通家庭的装修“标配”。
但这背后有一个值得深思的问题:当全屋智能的户均投入从几年前的三五千元跃升至数万元甚至更高,究竟是哪些人在为此买单?他们的消费逻辑是什么?这个市场的高增长能否持续?
这篇文章将用数据和案例,帮你理清全屋智能消费升级的底层逻辑,看清三类核心买单者的真实面貌,以及行业面临的现实瓶颈。无论你是从业者、投资者还是正在考虑装修的消费者,都能从中获得有价值的判断依据。
一、从2800亿到35%:增长的真实驱动力
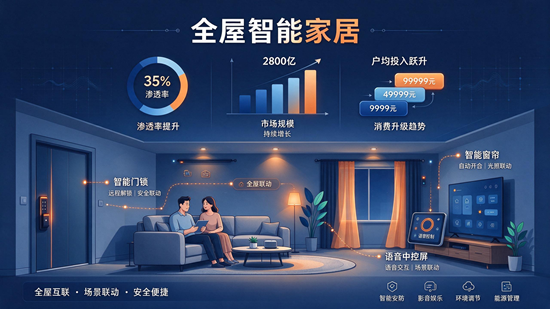
中国家用电器服务维修协会预测,2026年全屋智能系统市场规模将达2800亿元,渗透率突破35% 。这一数字意味着,全屋智能正在从“可选消费”向“准刚需”跨越。
这个增长并非凭空而来。它的核心驱动力主要有三:
第一,硬件成本的断崖式下降。 2024年智能传感器价格较2020年下降62%,基础智能家居套餐价格已跌破5000元。Wi-Fi6模组单价从2020年的约19美元降至2024年的8美元,降幅达58%,中端智能门锁的硬件成本占比从45%降至28%。模组国产化也在加速——紫光展锐等企业推出的Wi-Fi6模组,采购成本较国际品牌低15%,推动国产模组渗透率突破40%。
第二,前装市场成为规模化落地的“快车道”。 前装模式依托PLC电力线载波技术,可与装修同步完成部署,施工成本更低、系统稳定性更强。TOP30房企精装房全屋智能标配率已超62% ,全屋智能已成为房企精装修差异化竞争的核心卖点。华为鸿蒙智家在精装部品智能化楼盘中的品牌占有率达44.4%,并已与万科、保利等头部房企建立战略合作。
第三,政策端的持续加码。 2025年,商务部等六部门明确提出家装厨卫“焕新”补贴品类以智能家居等五大类为主,多地政府对智能节能类产品每套房补贴金额最高可达3万元。
二、谁在买单?三类消费者的真实画像
市场增长的背后,消费群体正在快速分化。尚普咨询通过对超过5000份有效问卷和120场深度研究,勾勒出智能家居领域的核心消费族群。
第一类:年轻技术尝鲜者——追求“新鲜感”的先锋用户
35岁以下的消费者在全网家居家电消费中占比近六成。26岁至35岁受访者占比达49.02%,是绝对的核心消费力量。这类用户对“时间成本”高度敏感,愿意为节省家务时间的设备买单,同时具有强烈的科技尝鲜意识。自由摄影师张伟峰在北京购房后选择了全屋智能装修,家中部署了100多个智能设备,他的消费逻辑很简单:“比如家里一些刚需的设备我会主动去找,看它是不是有智能的”。
但这类用户的忠诚度并不高。 调研数据显示,技术狂热派占比约15%,他们追逐最新科技,但“下一个黑科技出现便会转移”。
第二类:品质生活家庭——从“买单品”到“买方案”
这是当前户均投入跃升的主要推动者。以华为鸿蒙智家为例,其前装套餐从29,999元的标准组合到99,999元的尊享组合,覆盖了从基础智控到主动健康空气管理、全屋音乐系统、天空环绕音影院等品质化需求。品质生活家占比约30%,为高收入群体,注重产品设计与家居环境的融合,反感复杂设置,“认为科技应隐形于服务之后”。
以北京一位别墅业主为例,装修时进行全屋智能化设计,仅购买和安装智能设备就花费约10万元。
第三类:务实安全派——关注数据安全与稳定性的“沉默大多数”
占比约25%,多为家庭决策者,首要关注数据安全、隐私保护和系统稳定性。一个关键数据是:高达58%的潜在客户因为“担心设备全天候监听、收集家庭数据”而延迟了购买决策。这类用户不是不买单,而是在等待更强的信任背书。
三、客单价跃升背后的行业挑战
户均投入从几千元升至数万元,行业面临两个绕不开的现实问题:
互联互通壁垒。 江苏省消费者权益保护委员会的调查显示,近六成消费者在使用中遇到互联互通难题,不同品牌设备难以协同,消费者需安装多个APP、配备多个网关。全国人大代表钟铮指出,协议碎片化、数据孤岛、用户体验割裂严重制约了“单品智能”向“全屋主动智能”升级。好消息是,Matter协议设备出货量2024年达1.8亿台,较2023年增长120%,跨品牌设备兼容成本降低63%。
数据隐私与安全焦虑。 58.62%的受访者反映使用中遇到过问题,包括隐私泄露、质量不稳、伪智能泛滥等。互联互通打破了设备间的数据壁垒,一台设备被攻破可能牵连全屋失控,用户行为数据跨平台流动使隐私泄露风险增加。
核心结论与落地建议
结论:全屋智能的买单者不是单一群体。 年轻技术尝鲜者贡献了声量和早期渗透,品质生活家庭是当前客单价跃升的主力,而务实安全派将决定市场能否从35%走向50%以上。三类人群的消费逻辑截然不同:前者买“酷”,中者买“省心”,后者买“安心”。2800亿市场规模的实现,取决于能否同时满足这三类需求。
三条落地建议:
- 对消费者: 不必追求一步到位。从后装套餐(万元级)切入,选择支持Matter协议的品牌,优先解决照明、安防、遮阳等高频场景,后续按需扩展。
- 对行业从业者: 华为的“套餐化+多价位”策略值得借鉴,降低决策门槛是规模化的前提。同时必须解决互联互通问题,推动Matter协议和国产星闪技术的商用落地。
- 对政策制定者: 加快出台智能家居互联互通国家强制性标准,明确设备连接、数据模型、安全防护等核心规范,并设定落地时间表。
- END -
免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。