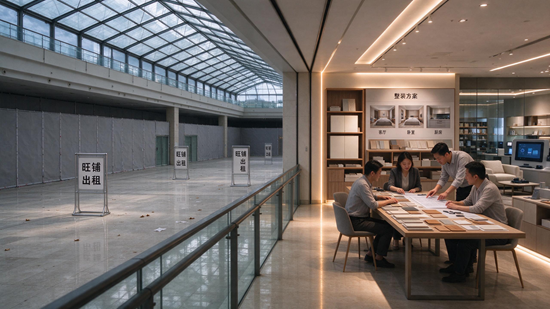
如果你今天走进一座传统家居卖场,大概率会看到一种割裂的画面:一楼最好的位置还亮着几家品牌的灯,二楼往上,围挡连成片,“旺铺出租”的贴纸比样品还多。经销商在退租,卖场在关店,但同一时间,设计师工作室、整装公司的签约台前却并不冷清。这不是一次普通的行业下行,而是一套运行了二十年的渠道分配逻辑正在被重写。 读完本文,你将看清三件事:二房东模式为什么必然崩塌,渠道权力正在向谁转移,以及在这个缝隙里,真正值得押注的机会在哪里。
一、二房东模式的本质,是用租金差价赌地产上行
家居卖场的“二房东”身份,过去很少被摆到台面上说。它的底层结构极其简单:低价整租或买地持有物业,分割后高价分租给品牌经销商,赚的是租金差和 management fee。红星美凯龙早年租赁管理业务的毛利率一度高达70%,这门生意的利润厚度,本质上来自地产上行周期里卖场对流量入口的垄断定价权——品牌要触达新房业主,就必须进卖场,没有替代选项。
这套模式在增量时代运转良好:新房交付源源不断,卖场只要把盒子建起来,自然客流就会把租金推上去。但它的致命脆弱性在于,二房东不拥有商品,不拥有交付能力,甚至不真正拥有商户的忠诚。 它唯一的核心资产是“位置带来的流量”,而一旦流量不再经过这个位置,租金差就变成了纯粹的固定成本负担。居然之家郑州商都路店运营17年后撤场,物业方收回自营,正是这一矛盾的集中爆发:连锁卖场作为中间层,对上承担固定高租金,对下面对客流下滑,两头挤压之下,中间层的存在理由被抽空了。
二、崩塌不是“周期波动”,是流量分配权被系统性瓜分
如果只是新房减少,卖场关掉一些低效门店,行业调整本不必如此剧烈。真正让二房东模式失去修复空间的,是流量入口从“单一节点”裂变为“多极网络” 。
先看事实层面的数据。 2025年全国规模以上建材家居市场面积约1.816亿平方米,同比下降11.38%;瓷砖门店退租率高达47.4%,接近一半的瓷砖经销商撤出了调研卖场。头部企业同样在收缩:红星美凯龙2025年净闭店42家,归母净亏损237.22亿元;居然之家半年闭店12家;宜家中国一次性关停7家大店。这些数字指向的不是个别企业的经营失误,而是一种渠道形态的集体失效。
再看分流的真实逻辑。 存量房装修占比已接近70%,新房整装降至三成,局部微改造的平均间隔从7.8年缩短至3.6年。这意味着消费者的决策起点从“去卖场逛”前置到了“找整装公司定方案”或“刷短视频找灵感”。整装模式渗透率从2020年的26%升至2025年的48.2%,整装渠道在全国家居建材销售中的占比2026年一季度已达41%。当设计师在方案阶段就锁定了品牌和型号,当整装公司以打包价截走了整单需求,传统卖场“等人来逛”的流量模型就失去了存在的根基。
这里需要区分一个容易被混淆的判断:卖场“死了”不等于“卖场”这个空间形态没有价值,死的是“只收租、不参与交易链”的中间商角色。 消费者仍然需要触摸面料、比较质感、确认颜色,体验的需求从未消失。消失的是“为体验支付高额租金溢价”的意愿。
三、新机会不在“更便宜的租金”,在“更深的交易嵌入”
行业里有一种常见的误判:以为卖场的问题只是租金太高,降租就能留住商户。降租确实能短期缓解退租潮,但它解决不了根本矛盾——如果卖场不能帮商户更低成本地获取客户、更高效率地完成交付,租金降到零也只是把亏损从商户转移给物业方,交易链条依然不产生增量价值。
正在浮出的机会,集中在两个方向。
方向一:卖场从“空间出租者”转向“流量组织和交易服务者”。 红星美凯龙M+设计中心的逻辑值得注意:它给设计师提供租金折扣、材料图书馆和AI选材工具,把设计师从“卖场的租客”变成“卖场的流量合伙人”。贵阳1号店M+设计中心合作设计师突破500位后,整体新增销售额突破1500万元。居然智家的洞窝平台则走得更远:上线卖场超1200家,非居然体系商户占比超过70%,本质上是在把“招商能力”外化为“行业数字化基础设施”。这些尝试的共同点在于:不再靠信息不对称收租,而是靠降低交易摩擦获利。
方向二:经销商从“品牌压货节点”转向“本地化焕新服务商”。 存量房时代的订单高度碎片化——一个厨房翻新、一面墙的柜体更换、适老化改造。这类需求不足以支撑大店逻辑,却极度依赖本地化的测量、设计、安装和售后。部分先行者已经验证了这条路径:轻资产门店、短视频获客、单品焕新服务包,把“卖产品”重构为“卖一次确定性的空间改善”。经销商真正的壁垒不再是拿到了哪个品牌的代理权,而是在三公里半径内组织设计、交付和服务的密度。
结语
二房东式卖场的退场,本质上是家居渠道从“位置垄断”向“服务嵌入” 的范式迁移。旧模式的崩塌不应被简化为“行业不行了”的信号;它更像一次渠道权力的重新分配:流量不再属于那个最大的盒子,而属于那个离业主的决策时刻最近、离交付现场最近的角色。对于仍然留在牌桌上的从业者,真正需要回答的问题已经不是“要不要离开卖场”,而是“在新的交易链条中,你替谁省掉了哪一段摩擦” 。回答不了这个问题,换一个场址只是换一种方式重复昨天的困局;回答得了,卖场关店潮本身就是一次低成本重构位置的机会。
- END -
免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。