如果你看到“BHI回升”就判断市场已经复苏,很可能会在下一轮备货和开店决策上踩空。 本文通过拆解最新一期BHI的分指数结构,区分哪些是客观事实、哪些是主观预期,厘清本轮回暖的真实驱动力,并指出三个尚未解开的结构性难题。文末附有针对卖场、品牌商、经销商与装企四类主体的可落地动作清单。
一、先看数据:回暖是真的,但“回暖”不等于“恢复”
BHI(全国建材家居景气指数)由商务部流通业发展司立项、中国建筑材料流通协会编制发布,样本覆盖全国约5万家建材家居商户,包含人气、经理人信心、购买力、销售能力、就业率、出租率六大分指数。
2026年的轨迹很清晰:1月103.84(同比-7.34)、2月102.03触底,3月跳升至118.01,5月冲至129.68(同比+3.96),6—7月淡季回落到110附近,8月报112.73,环比+2.42点、同比+2.67点——这是年内首次实现同比转正后的再度上行。同期8月规模以上卖场销售额1121.23亿元,同比+6.13%,1—8月累计8897.59亿元,同比-2.65%,降幅较1—7月的-3.80%明显收窄。
事实层面:指数同比转正、单月销售额同比转正、累计降幅收窄,这三条同时成立,回暖有数据支撑。
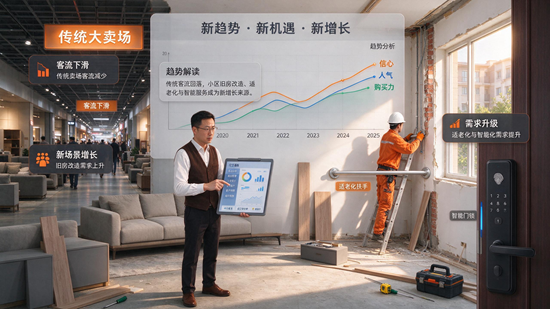
但必须同时看另一组事实:8月“人气指数”137.00,同比仍-9.56;“出租率指数”87.54,同比-1.07;“购买力指数”75.46,环比回落6.44点。也就是说,到店客流仍在同比减少,卖场空置压力未消,消费者从“广泛浏览、随意比价”转向“精准筛选、按需决策”。协会对此的判断原话是“成交节奏放缓,整体仍处于转型蓄势中”。
观点层面:真正拉动8月BHI上行的主力是“经理人信心指数”165.52点,环比大涨23.63点,绝对值60(高于50即看好后市)。这是一个先行预期指标,不是当期经营结果。信心先于业绩修复是正常现象,但把信心当作业绩,是本轮最容易犯的误判。
二、这轮回暖靠什么?三个外力,一个内力
一是存量房置换链条。 二手房以价换量持续,重点城市成交量同比保持增长,直接传导出旧房翻新、厨卫局部焕新、适老化改造需求。这是当前最稳定的需求来源,且与新房开工脱钩,韧性更强。
二是政策窗口集中落地。 《城市更新“十五五”规划”》把城市更新作为主线;超长期特别国债资金支持家装厨卫以旧换新;8月住建部、自然资源部、金融监管总局完善商品住房销售制度并推行现房销售,央行与金融监管总局改革房地产信贷管理;商务部等8部门印发《促进智能家居消费行动方案》。这些政策对需求的拉动是分批、分区域、分品类生效的,因此市场表现为“脉冲式回暖”而非“趋势性反转”。
三是季节性旺季预期。 “金九银十”备货期叠加节假日,历来是BHI的季节性高点,历史上6—7月的回落也主要由高温多雨与促销透支所致。
四是内生的结构升级。 节能门窗、防水管材、装配式家装构件、环保涂料、智能家居等细分品类景气度明显高于瓷砖卫浴、传统定制等地产链板块;用工结构向设计、施工、安装、售后等后端服务倾斜,“就业率指数”连续多月同比大幅上涨就是佐证。
三、为什么只能叫“蓄势”?三个没解开的结
第一,增收不增利。 浙江家具行业协会10月发布的数据显示,2026年1—8月规上家具企业产量+5.7%、工业销售产值+3.2%、营业收入仅+1.6%,而营业利润同比下滑60.3%,亏损企业占比升至42.3%,财务费用同比大增149%。生产端在扩张,利润端在塌陷——这就是“内卷式回暖”的典型画像。指数回暖并不自动转化为企业盈利改善。
第二,客流不可逆地碎片化。 线上渠道、小区团购、旧房改造整装渠道持续分流线下卖场;消费者决策链前置到小红书、抖音、设计师和工长手里,门店从“流量入口”变成“交付节点”。人气指数的同比缺口,本质是获客逻辑变了,而不是人没了。
第三,供给端仍在出清。 2025年全国规模以上建材家居市场经营面积同比下降约11%,出租率指数长期低于荣枯线上方区间,说明卖场的产能过剩尚未消化完毕。在供给出清完成前,任何需求回暖都会被价格战快速摊薄。
综合判断:行业处于“需求结构已切换、供给结构未匹配”的过渡期。回暖是结构性的、脉冲式的、分化的;真正的复苏,要等到出租率、购买力与利润率三条线同步转正。
四、落地建议:按角色做四件具体的事
卖场方:把考核指标从“出租率”改为“坪效+转化率”。空置面积不要急着招同类商户,改做局部改造样板间、适老化体验区、整装交付中心;把导购从“守店”转为“进小区、进二手房交易链路”,与中介、物业、工长建立分佣机制。
品牌商:停止用全品类打价格战。将资源集中到1—2个存量场景(如厨卫焕新、门窗隔音保温、适老化),做成“产品+测量+安装+售后”的标准包,把客单价建立在服务上而非材料上;同时评估东南亚、中东等海外新兴市场,对冲内需波动。
经销商:现金流优先于规模。压缩长尾SKU,砍掉账期超过90天的工程单;把团队能力补在设计出图、快装交付和老客户复购运营上——局部改造的复购周期远短于新房装修,这是被严重低估的资产。
装企/服务商:抓住“精准需求客户占比提升”的窗口。这类客户决策快、比价的维度是交付确定性而非最低价,因此报价透明、工期承诺、隐蔽工程质保,是当前最有效的差异化手段。
核心结论
BHI回暖是真的,但它反映的主要是预期回暖与存量需求的结构性释放,不是行业回到高增长。 经理人的信心指数跑在了销售额前面,人气、出租率、利润率还落在后面——这三条线的追赶速度,才是判断“蓄势”何时转“复苏”的真正刻度。眼下最值得做的,不是赌行情,而是趁窗口期把组织、渠道和产品结构调整到适配存量房时代的样子。
- END -
免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。