2026年的家居建材行业,正在经历一场前所未有的洗牌。
宜家中国一次性关闭7家大型商场,红星美凯龙2026年第一季度关闭8家商场,运营17年的居然之家郑州商都路店正式撤场。全国规模以上建材家居市场面积同比下降11.38%,瓷砖门店退租率逼近50%。
这不是危言耸听,这是每天正在发生的事情。
但硬币的另一面是:中国仍然有3万亿到4万亿的家居建材存量市场。新房在萎缩,但旧房在翻新;传统门店在关门,但新业态在崛起;价格战在失效,但价值战在开启。
行情确实变天了。问题在于,你看懂了哪几个风口?
一、存量房翻新:从“等新房”到“啃旧房”
过去二十年,家居建材经销商的核心逻辑只有一个——等新房交付。楼盘一交,客户自然来。
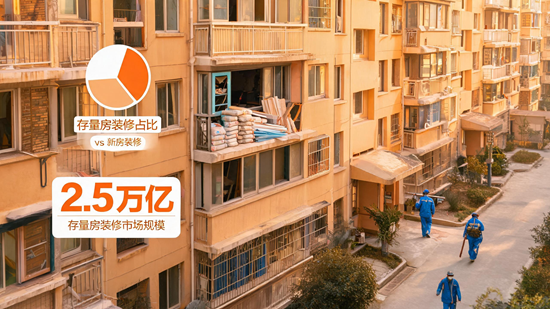
但这个逻辑已经失效了。奥维云网数据显示,2025年存量房装修套数占比已攀升至52.3%,首次超越新房。中国建筑装饰协会预测,2026年存量房翻新市场规模将从2.3万亿元突破至2.5万亿元。中指研究院预测,2026年存量翻新市场规模突破2.5万亿元,长期保持8%以上增速。
什么意思?一半以上的装修需求,不再来自新楼盘,而是来自已经有人住过的房子。
厨房卫生间局部改造、老旧小区翻新、二手房重新装修——这些需求散落在成千上万个社区里。它们不像新房那样集中爆发,但总量巨大、持续稳定。
对经销商来说,这意味着两件事:
第一,获客方式要变。不能再坐在店里等客户上门,而要主动走进社区。与物业公司合作、在老旧小区设点、联合装修公司做局改套餐,都是已经被验证的路径。
第二,服务能力要升级。存量房翻新往往涉及拆旧、水电改造、空间重新规划,比新房装修更复杂。单纯卖材料的模式走不通了,必须提供“产品+设计+施工”的一体化解决方案。
二、绿色建材:环保从“卖点”变成“门槛”
2026年6月1日,人造板甲醛释放限量新国标GB 18580-2025正式强制实施,室内人造板制品迈入E0级时代。
与此同时,《中华人民共和国生态环境法典》禁止不达标产品流通,甲醛等VOCs被纳入环保税应税范围。工信部等联合发布的行动方案明确,2026年绿色建材应用比例需超过60%。商务部等9部门联合发文,明确要求“鼓励选购绿色家装厨卫产品,选用绿色建材”。
这些政策信号非常明确:环保合规不再是可选项,而是必答题。
过去,很多经销商把“环保”当作营销噱头——喊一喊无醛、贴一贴标签。但现在,不达标的产品连流通资格都没有。消费者也在觉醒——新生代消费者更加重视健康、安全和品质。
对经销商来说,绿色建材风口不是让你去蹭概念,而是让你重新选品、重新选品牌。
哪些品牌拿到了绿色建材产品认证?哪些产品真正达到了新国标要求?哪些供应链能做到全链路环保可控?这些问题,现在就要开始梳理。等政策全面落地再行动,已经被淘汰了。
三、全屋智能:从“卖单品”到“卖系统”
2025年中国智能家居市场规模已突破9500亿元。全屋智能系统市场规模预计2026年将达2800亿元,渗透率突破35%。行业正从“单品智能”迈向“空间认知”与“主动服务”的深水区。
国务院批复的《扩大消费“十五五”规划》明确提出,“支持家居家电消费智能化升级,推动单品智能向全屋智能发展”。各地以旧换新补贴政策中,智能门锁、智能马桶、智能照明等品类均被纳入补贴范围。
但多数经销商对这个风口的理解还停留在“卖几个智能单品”的层面。
真正的全屋智能,不是卖一盏智能灯、一把智能锁,而是提供一整套互联互通的智能居住体验。灯光、安防、影音、暖通、家电——所有设备在一个系统里协同工作。
这个转变对经销商的能力要求是颠覆性的。传统门店仅售卖开关、灯具单品,单客成交金额在千元级别;而转型全屋智能方案后,门店客单价可提升至两万到十万元区间。
当然,全屋智能的门槛也确实高——不懂技术、没有团队、投入产出算不清,是大多数经销商的真实顾虑。但正因为门槛高,才值得做。门槛低的生意,早就被卷死了。
起步建议:先从轻量化全屋方案切入,在现有门店增设智能体验区,选择1-2个成熟的智能家居品牌合作,用“小场景体验+方案销售”的模式跑通闭环。不一定要一步到位做全屋,但必须开始布局。
最后说几句实在话
行情确实变了,但变的不只是行情——变的是整个行业的游戏规则。
新房增量在减少,存量翻新在增加;价格战在失效,价值战在开启;单品销售在萎缩,系统方案在崛起。
这三个风口——存量房翻新、绿色建材、全屋智能——不是选择题,是必答题。谁先看懂、先布局、先行动,谁就能在接下来的洗牌中活下来。
看不懂的,只能继续抱怨“生意难做”。
看得懂的,已经在行动了。
- END -
免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。