一、行业承压:定制家居告别高增长时代
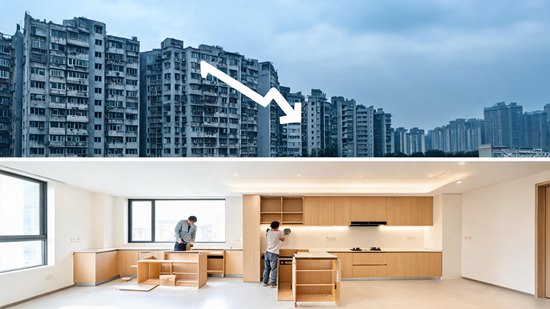
2026年,定制家居行业正经历近年来最严峻的业绩考验。上半年,九大定制家居企业营收同比全部下滑,过去依赖新房交付与经销商扩张的增长模式,正在被存量市场的新逻辑所取代。一季度数据更为直观:欧派、索菲亚、志邦、尚品宅配等9大定制企业营收、净利增速大幅下滑,多家企业陷入亏损。行业龙头欧派家居预计上半年归母净利润同比降幅达50%至60%,对于一家常年保持两位数增长的白马股而言,这一信号意义深远。
承压的根源在于需求结构的根本性转变。新房交付红利持续消退,2026年1-6月全国家具制造业规模以上企业营业收入同比下降8.60%,利润总额同步承压。过去二十年,定制家居行业最大的红利来自房地产的超级上升周期,当这一周期退潮,依靠门店扩张和渠道下沉驱动增长的模式也走到了尽头。
二、结构性机会:存量房翻新成为核心增量赛道
在整体承压的背景下,存量房翻新市场却呈现出截然不同的增长态势。贝壳研究院数据显示,2025年存量房装修市场规模预计突破3.34万亿元。全国存量住宅超4.2亿套,超六成房龄超过15年,旧房翻新占家装市场比重已突破70%。其中,局部旧房改造细分市场规模达3697亿元,叠加2026年中央970亿元城市更新专项资金加持,局改赛道正迎来规模化发展的黄金期。
为什么局部翻新比全屋装修更具增长弹性? 核心在于需求刚性更强、决策门槛更低。厨房、卫生间等空间的改造周期短、客单价适中,消费者不必搬离住所即可完成焕新。数据显示,厨卫局改占局改市场的42%份额,一套厨卫改造周期在5到7天,虽然客单价不高,但会通过转介绍形成长尾效应。目前家装市场大体需求已由“全屋翻新”向“局部改造”和“适老化改造”倾斜。
三、品牌破局路径:从产品思维到“快装快住”服务思维
面对存量市场的结构性机会,头部定制家居品牌的应对策略已从“卖产品”转向“卖服务”,核心逻辑围绕降低消费者决策成本和压缩交付周期展开。
路径一:社区化网络运营。 欧派推出旧改战略品牌“青岚小筑”,以“轻投入、快响应”的社区小店模式,创新“1+N”社区店模型(1个区域运营中心+N个社区小店),聚焦厨房、卫浴、地面材料等高频旧改品类,精准触达存量需求。金牌家居则以社区店为核心,通过厨卫清洁、家电维修等高频服务与客户持续交互,带动厨衣定制、厨卫改造等中低频业务。
路径二:工业化快装模式。 万华生态在北京、南京、上海试点“48小时换厨卫”服务,通过模块化装配技术将厨卫改造压缩到48小时,目标实现“7天换整家”。装配式厨卫采用工厂化模块预制、现场干法作业、无醛材料体系,系统性解决了传统装修污染重、周期长、质量难把控等痛点。
路径三:效率驱动型套餐。 尚品宅配在广佛地区推出“72小时旧厨焕新”服务,包含拆旧、清运、保洁、改明电、改明水、安装等六大工序,从入场到交付72小时完成,集团补贴叠加政府补贴形成双重价格吸引力。
四、行业规范化:从“野蛮生长”到标准共建
局改赛道快速扩容的同时,服务标准不统一、价格不透明、交付体验参差不齐等问题也随之暴露。有业内人士指出,家居企业投身旧改普遍面临“流量的迷雾”“利润的薄冰”和“能力的鸿沟”三大难题。
对此,行业正在推动服务标准化建设。广东省定制家居协会旧改专委会联合广东省装饰行业协会已制定《局部旧改室内装修施工合同》《局部旧改室内装修施工指导价格》等文件,旨在解决服务标准不统一、售后纠纷等行业痛点。政策层面,2026年消费品以旧换新政策持续实施,国家发改委6月底前下达第三批625亿元以旧换新资金,商务部等8部门也发文支持地方合理确定智能家居产品补贴品类。
五、结语
定制家居行业正从“新房驱动”转向“存量更新+消费分级”双轮驱动的新阶段。局部翻新业务的破局关键,不在于简单的业务延伸,而在于以“快装快住”重构交付逻辑、以社区化网络降低获客成本、以标准化服务建立消费信任。对于企业而言,谁能率先跑通“社区触达—快速交付—口碑复购”的闭环,谁就有望在万亿级存量市场中占据先机。
- END -
免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。