2026年双十一预售已于10月15日开启,但家居品牌操盘手面对的第一个问题不再是“备多少货”,而是“把货铺在哪个平台”。同一个双十一,天猫在推“拆送装一体”,抖音在加码达播,京东直接取消了预售,10月12日晚8点就现货开卖。三套逻辑,三种流量分配方式,三种履约节奏。用一套打法覆盖全渠道,在2026年的家居双十一已经跑不通了。
背后的结构性压力是存量市场。住建部数据显示,2026年前8个月二手房交易占比已达52%,家居增长逻辑从“新房交付”切向“存量翻新”。同期限额以上家具类零售额同比下降3.7%,规模以上家具制造业利润下滑52.7%。蛋糕不再变大,平台之间对存量份额的争夺,直接表现为大促策略的全面分化。
一、天猫:用“服务确定性”换高净值用户的转化率
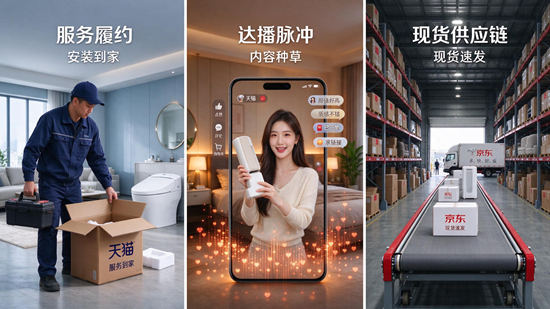
天猫今年双十一最值得注意的动作,不是优惠规则简化,而是把“拆送装一体”推到了履约中心。接入该服务的家装、大件、建材品牌,GMV平均提升5个百分点,价格和产品本身并没有变化。这5个点的来源是服务溢价的实质性兑现——消费者不再因为“买了谁来装、旧件谁搬走”而犹豫下单。
配合这一履约底牌,天猫的流量分配明确向88VIP倾斜,优惠机制从跨店满减改为官方立减,单件直接降,维护中高端价格体系。天猫的底层逻辑是:用服务的确定性降低高客单家居品的决策门槛,再用88VIP的消费力承接转化。 这条路径适合已经有品牌溢价、客单价偏高、售后链路复杂(定制柜、智能马桶、系统门窗等)的商家。代价同样清晰:官方立减意味着商家需要承担更高比例的券包成本和投流费用,早期GMV好看,中后段的实际转化效率才是真正的考验。
二、抖音:达播制造脉冲,内容场景挖掘“非计划性换新”
抖音家居的基本盘不在搜索,而在内容触发的冲动。绽家双十一前三天,抖音达播占比接近八成,配合代言人内容直播完成粉丝转化。贾乃亮家纺专场首场卖出6600万元,每小时转化超1000万元。这些数字说明,抖音家居的爆发力高度集中在头部达播的集中开播窗口,店播和货架承接的是脉冲之后的余量。
但达播模式对家居品类的适配存在边界。床垫、沙发、家纺等标品或轻决策品类可以从短视频和直播中直接转化;定制橱柜、整家套餐等重决策品类,抖音更多承担的是“种草”和线索收集功能。喜临门在抖音端推出“好眠请回答”内容IP,通过睡眠知识科普降低决策门槛,走的是“知识种草—建立信任—导向产品”的路径。抖音家居的真实价值,在于它能够触达那些原本没有明确换新计划的下沉用户——用内容制造需求,而不是等待需求来搜索。
三、京东:取消预售,把“现货”和“送装一体”变成家居的即时满足
京东是2026年双十一在节奏上最激进的一方:彻底取消定金预售,10月12日晚8点现货开卖,拍下即发,大件家具家电库存充足,下单就能排送装。这一选择的底盘是自营供应链和物流履约。家电家居的高客单价决策,核心关切是送货快、安装好、售后稳,京东用现货直发和送装一体把这条链路缩到了最短。
京东MALL的线下布局进一步放大了这一优势。2026年双十一期间,京东MALL家居品类成交额增长162%,线下体验场景与线上现货形成协同。京东的家居逻辑本质上不是“卖得更便宜”,而是“让急用和怕麻烦的人少等、少操心”。 对于装修收尾阶段需要快速补位单品、或者换新需求已经迫在眉睫的消费者,现货的决策权重远高于几十元的价差。
结论:平台分化不是短期噪音,而是家居渠道的长期结构
三套逻辑的分野,指向同一个事实:家居行业的双十一竞争,已经从“谁流量更大”转向“谁在特定品类和特定决策场景中交付效率更高”。 天猫用服务确定性收割高净值存量,抖音用内容达播制造下沉增量,京东用现货和供应链截获即时性需求。品牌不需要在三个平台之间做“二选一”,但必须诚实地回答:自己的品类决策链条有多长、客单价落在哪个区间、售后复杂度有多高——答案决定了资源应该向哪个平台的逻辑倾斜。一套打法覆盖全渠道的时代,在2026年双十一正式结束了。
- END -
免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。