一、痛点:不是没生意,是每做一单都在失血
门店老板最近最熟悉的一句话大概是:“不降价没单,降了价没利润。”这并非错觉。
先看几组公开事实(截至2026年一季度):A股九家定制家居企业营收平均下滑超27%,仅两家盈利,七家亏损,经营活动现金流全部为负;欧派单季净关店339家;经销商单店年提货额从高峰期约200万元跌至约113万元,实际毛利被压到25%以下。终端价格上,ENF级饰面板已被头部品牌打到499—599元/㎡,而不少中小品牌的综合成本线在550元以上。
这意味着:价格战打穿的从来不是“价格”,而是“差价型盈利模型”本身。 过去门店的利润公式很简单:毛利额 = 客流 × 转化率 × 客单价 × 综合毛利率 − 租金人工。红利期客流免费、毛利率35%左右,公式自然成立;如今客流腰斩、毛利率掉到25%以下,成本却刚性不动——继续在这条公式里修修补补,只会越努力越亏。
本文要做的,是把这条公式拆开,给出可落地的重构路径。读完你会得到三样东西:一张能自己填数字的盈利诊断表、四条可调杠杆的优先级排序,以及一套90天内能启动的动作清单。
二、模块一|先分清事实和观点:价格战是结果,不是原因
事实层面,需求结构确实变了:新房交付持续收缩,七成以上家居消费转向存量翻新;整装渗透率已接近一半,流量入口被装企、短视频、工长前置截流;获客成本占营收比重普遍超过10%,一访客户到店签单率只有2%—3%。
但以下判断属于观点,需要谨慎对待:
- “行业没需求了”——错。需求只是分散化、碎片化了,且决策周期变短。
- “只要熬过这轮就能回暖”——存疑。新房下行是长期趋势,等回暖等于把现金流赌在不确定的变量上。
- “我也上低价套餐就能抢回份额”——对中小门店基本是伪命题。低价套餐是规模玩家的武器,他们靠供应链摊薄和开工率维持,你靠的是单笔毛利。同价不同成本,本质是自杀式对标。
结论:价格战是能力同质化的结果。 当所有门店都只卖柜体、拼款式、无设计体系、无交付标准时,消费者唯一能比较的就是价格。要跳出比价,必须先让自己变得“不可比”。
三、模块二|重建盈利模型的四条杠杆(按投入产出比排序)
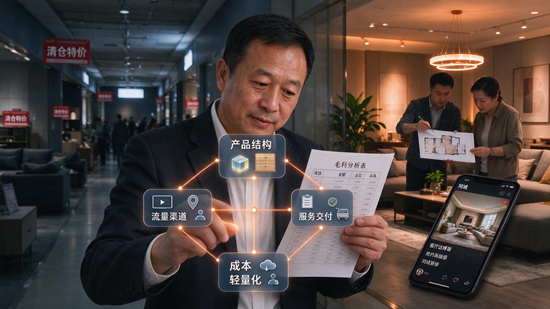
杠杆1:改毛利结构,而不是改价格(见效最快)
把SKU重排成引流款20% + 利润款60% + 形象款20%。引流款负责承接比价、把人请进门(可以贴近成本,但必须限量、限配置、限权益);利润款才是真正赚钱的主力,靠设计搭配、功能五金、收纳系统、灯光家电配套拉升;形象款不求销量,只求建立“这家不一样”的认知锚点。
关键动作:报价单从“按平米计价”改成“按空间方案计价”。 平米报价天然导向比价,方案报价导向价值讨论。同样一套柜子,拆成“玄关收纳系统+餐边柜+衣柜内配”三笔,客户的注意力就从单价转移到了使用体验上。
杠杆2:把流量从“买来的”变成“攒下来的”
公域投流是必要支出,但不能是唯一来源。更稳的结构是三条腿:装企/设计师/工长渠道(B端稳定单)+ 社区存量局改(本地口碑单)+ 老客私域转介绍(零成本单)。老客转介绍是存量时代唯一毛利接近100%的流量,值得单独设激励、设专人维护。
这里要提醒一个常见误区:同城短视频的核心不是涨粉,而是降低单次线索成本并提高到店信任度。 工地实拍、避坑科普、实景案例,比精修大片有效得多。
杠杆3:让服务变成可收费的商品,而不是免费的赠品
量尺、设计、拆旧、安装、清运、维保——这些在过去都是“送”的,现在必须明码标价、分级定价、可退可换。原因很现实:当产品毛利被打穿,唯一还能保住的溢价空间就在交付端;同时,明码标价本身就是在筛选客户、建立专业感。
配套动作是标准化:把服务流程写成步骤(例如15步交付清单),用转化率、客单价、返修率、满意度四项指标考核。没有标准化的服务溢价,最后都会变成扯皮成本。
杠杆4:把固定成本变轻,给转型留出时间
这是最容易被忽略、也最致命的一条。门店亏损往往不是毛利不够,而是盈亏平衡点太高。 具体做法:缩小面积或转前店后仓、砍掉低效SKU和滞销库存、精简低效人手并把导购升级为“销售+设计”复合岗、租金谈判时争取阶梯租金或联营分成。目标只有一个:把月度保本销售额降到当前实际水平的70%以下,这样才有喘息空间去做前三条杠杆。
四、模块三|落地顺序与三条红线
建议的90天顺序:第1个月只做两件事——算清单店真实毛利(含所有隐性成本)和砍固定成本;第2个月重排产品组合、改报价方式、启动老客回访;第3个月再谈渠道拓展和内容投放。先止血,再造血,最后才是扩张。
三条红线必须守住:
1. 不做超出自身交付能力的品类延伸。 整家、智能家居、家电配套确实是趋势,但交付链条每多一环,返工率和资金占用就上一台阶。先在一个细分场景跑通闭环,再横向复制。
2. 不以牺牲现金流换规模。 预收款必须专款专用,绝不挪用;工程单、装企单账期超过60天宁可放弃。这一轮倒下的门店,很多不是没订单,是被应收账款拖死。
3. 不把总部政策当战略。 总部的低价套餐、开店补贴、压货任务,都要用自己的单店模型重新测算一遍。总部追求的是市场份额,你要的是单店正毛利,两者并不总是同向。
五、结论
价格战不会结束,它只会成为新的常态。能穿越周期的门店,核心转变在于将盈利来源从“赚产品差价”切换为“赚方案、交付与信任的差价”。 前者可以被复制和击穿,后者只能靠时间积累。
具体到明天早上可以做的三件事:① 把上个月每一单的毛利拆开算一遍,找出真正赚钱的和隐性亏钱的;② 给老客户打20个电话,问交付满意度并请求转介绍;③ 把报价单从“XX元/㎡”改成“XX空间解决方案”。这三件事几乎不花钱,但方向是对的。
- END -
免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。