装修到一半,工长停了、材料商不发货、公司电话打不通——钱已经付了六成,工地却成了烂尾。2026年以来,这样的场景在多个头部家装品牌身上反复上演。如果你正在关注整装赛道的风险走向,或者正在考虑引入资金存管机制,这篇文章将帮你看清三个问题:钱到底是怎么失控的、第三方监管如何运作、以及它为什么还没有成为行业标配。
一、问题根源:钱被谁花掉了?
先看一组数据。2025年房屋装修及物业服务类投诉量达2.18万件,连续两年攀升,低价引流、隐形增项、履约失序问题集中爆发。但投诉只是表象,更值得追问的是:消费者预付的资金,为什么守不住?
核心事实是:传统模式下,业主签约即付60%以上工程款,资金直接进入企业经营账户,不受任何第三方约束。这笔钱本质上变成了装企的“无息运营资金”。当企业将大量资金投向营销获客而非交付能力建设时,资金链必然脆弱。
调研数据显示,近三年上海家装行业综合获客成本涨幅高达229%,部分陷入经营困境的品牌装企,单客综合获客成本甚至突破2万元。一个直观的判断是:获客成本占营收比例一旦超过健康阈值,签单越多、亏损越大,预付款就成了填补营销窟窿的“燃料”。
这里需要区分两个层面:预付款模式本身不是原罪,缺乏资金隔离机制才是问题的根因。 同样采用预付款逻辑的教育培训、房产交易领域,早已通过资金存管大幅降低了卷款跑路风险。家装行业的特殊性在于——非标程度高、交付周期长、验收主观性强,使得“信任成本”天然高于其他消费品类。
二、监管模式怎么运作:三种路径的真实差异
当前头部装企试水的第三方监管,并非铁板一块,而是形成了三种有实质差异的路径:
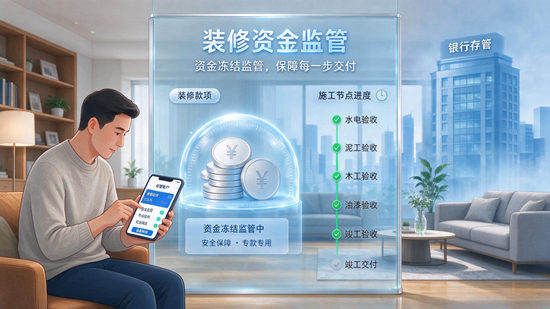
银行存管模式(安全性最高)。 代表案例是圣都整装联合银行推出的服务:装修款全额存入银行专用存管账户,不进入企业经营体系,按水电验收60%、基装验收35%、竣工5%的比例分批解冻,每个节点须业主确认后银行才划转资金。截至2026年6月,该服务已覆盖50余城,监管资金突破50亿元,竣工7日解冻率99%。
第三方支付平台托管(便捷性优先)。 今朝装饰选择与支付宝合作,业主在支付宝开通专属账户,验收合格后资金划转。这种模式操作门槛低,但资金隔离的刚性取决于支付平台的合规水平。
平台+银行联合托管(质检联动)。 贝壳整装与中信银行合作,构建“节点验收、双向确认、银行拨付”机制,同时叠加平台质检能力。土巴兔的实践进一步显示,只有当质检报告、整改通知、复验结果能实际触发暂缓拨付时,监管才有约束力——水电节点查出地线虚接,2.44万元托管款暂缓拨付,整改复验合格后才进入拨付流程。
三者的共同底层逻辑是:将支付主导权从企业转移到消费者手中,让“验收”从道德承诺变成有资金后果的刚性动作。
三、数据回应的质疑:90%以上的用户选择了它
资金存管对消费者而言是保护,对装企而言却是现金流模式的根本性挑战。传统模式下签单后80%至90%的款项快速到账,存管模式下这笔钱要被“冻结”约一个月营业额的量级。部分中小装企因此持观望态度。
但市场数据给出了相反方向的信号。 圣都整装的存管用户占比超93%,竣工7日解冻率达到99%,近20%的存管订单由客户主动要求参与。贝壳整装在43个城市上线存管后,存管用户占比同样超过92%。
这组数据说明一个关键事实:消费者对资金安全的需求,已经超过了装企对传统现金流模式的依赖。 当“钱不进装修公司账户”开始成为消费者选择装企的前置条件时,观望的中小装企面临的不再是“要不要做”的问题,而是“不做就接不到单”的生存问题。对外经济贸易大学法学院教授苏号朋的评价指向了这一本质:该模式通过“三方存管+节点验收”重构了装修交易的风险分配机制。
结语
回到核心问题:第三方监管是解药还是新博弈?它解决的是资金隔离问题,但没有解决验收标准问题。 装修项目个性化程度极高,是否达标依赖主观判断,节点验收争议仍可能成为新的摩擦点。全国首部全流程整装服务标准已经开始鼓励银行资金存管,并明确装修款专款专用、不得挪用质押。监管机制与验收标准需要同步成熟,才能真正闭环。
一个可预判的趋势是:当资金存管从头部企业的差异化竞争手段,变为行业基础配置时,家装赛道的竞争重心将从“谁能拿到更多预付款”,切换到“谁能以更低成本、更高效率完成交付”。这不是道德问题,是规则切换后的生存逻辑。
- END -
免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。