一个反直觉的数据正在击穿行业叙事。全球89%的企业已开展AI转型试点,但中国企业中获得可量化财务回报的比例,仅为8%;实现规模化落地的企业,仅占25%。与此同时,三一重工18号灯塔工厂的产能提升了123%,单位制造成本下降了29%;美的顺德工厂单位生产成本降低24%,交付时间缩短41%。同一个技术浪潮,在少数企业身上是利润表上的真实数字,在多数企业身上仍然只是预算表上的一个科目。
看完这篇文章,你将获得三样东西:第一,理解中国品牌AI转型的真实进度光谱,而非笼统的“加速中”;第二,看清从试点到规模化之间那道被反复低估的断裂带;第三,找到不同体量企业跨越这道断裂带的可能路径。
一、头部品牌已经跑通了什么:AI不是愿景,是损益表
讨论AI转型最容易犯的错误,是把“技术可用性”等同于“商业回报”。头部企业的价值不在于它们“用了AI”,而在于它们用出了可审计的结果。
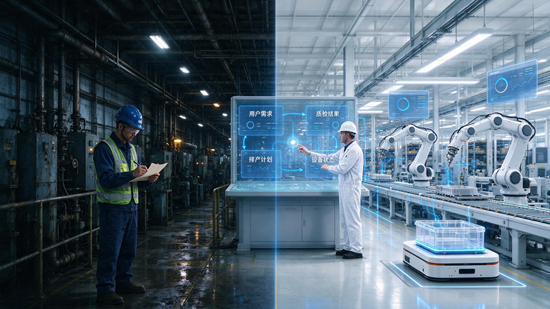
生产端:AI正在把“经验”变成“参数”。 三一重工长沙18号工厂每天汇聚约30TB生产数据,AI算法在套料、切割、分拣、装配等环节形成闭环,1.9万台设备实时在线,全年仅能源费用就节约超过0.72亿元。三一挖掘机的预测性维护模型故障预警准确率达到95%,维修成本降低40%。海尔的视觉AI质检将冰箱门体缺陷检测准确率推至99.9%,人力成本降低70%。这些数字的共同特征是:回报发生在成本结构和交付效率上,而非停留在演示视频里。
消费端:AI开始改写品牌与用户的连接方式。 安踏的“AI 365”战略将AI嵌入设计、生产、零售全链条,AI辅助设计的商品订货金额在2024年超过20亿元,设计周期从一个月压缩至最快4天。海尔则通过直播间实时数据捕捉用户需求,将一条用户留言“算”进生产线,催生的三桶洗衣机单型号最终销量突破40万台。AI在品牌侧的真正价值,不是替代人的判断,而是把过去依赖少数人直觉的决策,变成可复用的系统能力。
但必须区分一个事实与一个判断。事实是:上述成果均发生在具备自建技术团队、数据积累和持续投入能力的头部企业。判断是:这些成果能否向更广泛的企业层复制,取决于下一节讨论的条件。
二、断裂带不在技术层,在组织与数据层
如果头部案例足以说明AI可行,为什么规模化落地比例仍然只有四分之一?
第一道断裂:数据基础不是“有没有”,而是“能不能用”。 不少制造企业连PLC数据尚未结构化,ERP、MES、WMS系统各自为政,数据对不齐,智能体想做决策也无从下手。一项调研显示,仅6%的小微经营者能够将AI流程标准化,超过七成AI使用者处于初学者或一般水平。AI模型需要的是可治理、可追溯、可对齐的数据,而非原始日志的堆积。数据治理的欠账,在AI时代被加倍放大了。
第二道断裂:组织承接能力比模型能力更稀缺。 中欧国际工商学院的白皮书将企业AI落地的核心挑战指向“中层抵触与员工惰性、数据治理基础薄弱、一把手工程缺位”。埃森哲的数据则显示,全面拥抱AI的企业中仅9%实现了生产效率、收入和利润的显著提升。AI项目的失败,很少是因为算法不够好,更多是因为流程没有为算法重新设计。 美的之所以能让14个智能体覆盖38个核心生产场景,前提是排产、质检、物流的流程本身已经被拆解到可被智能体“接管”的颗粒度。
第三道断裂:ROI的时间尺度与组织的耐心尺度不匹配。 头部工厂的AI改造往往以“年”为单位持续投入,而多数企业的预算周期以“季度”为单位考核。当试点项目在半年内无法呈现可量化收益,预算收缩与组织质疑同时到来,项目便在“单点验证”之后止步,无法向多条产线复制。
三、中小企业的现实约束:不是“不愿转”,是“转不动”
中小企业的AI困境不能被简化为认知问题。数据显示,小微经营者中97.4%知晓AI,53.2%尝试使用,但持续使用者仅33%。漏斗的底部,站着的是结构性的约束条件。
成本是最直接的墙。 2026年一季度小微经营者净利润率均值仅为4.4%,58.5%曾因价格原因放弃购买或续费AI工具。当一项工具的月费相当于一家小店数天的净利润,“试错”本身就成为一种奢侈品。
场景适配是更隐蔽的墙。 小微企业的AI使用呈现显著的行业分化:网络电商业使用率达66.7%,餐饮业仅为35.4%。AI工具的通用能力越强,离具体经营场景的“最后一公里”往往越远。 一家二手乐器店需要的不是通用大模型,而是一个能理解其库存结构和客户话术的轻量系统,而定制化的成本又超出了它的承受范围。
政策层面已经注意到这一断层。工信部等八部门在“人工智能+制造”专项行动中明确提出,到2027年推出1000个高水平工业智能体,推广500个典型应用场景,并特别强调培育“懂智能、熟行业”的赋能应用服务商。方向是正确的:中小企业的AI化,大概率不会走“每家企业自己训练模型”的路径,而会通过平台化、服务化的方式,将AI能力以可负担的颗粒度嵌入既有业务流程。 但这条路径的成熟度,仍然是一个需要持续观察的变量。
四、被低估的变量:人机协同不是过渡态,是长期结构
AI对产业的重构,最终会落到“人做什么”这个最朴素的问题上。世界经济论坛的预测提供了一个参考坐标:到2030年,全球预计有9200万个岗位被替代,同时AI将创造1.7亿个新岗位,净增加约7800万个。但总量数字掩盖了结构性的错配:被替代的是重复性操作岗,新增的是设备管控、异常处置、工艺调试等需要判断力的岗位。
这意味着中国品牌智能化转型的一个关键瓶颈,不在算力,而在“中间层”人才:既理解产线逻辑、又具备数据思维,能把业务问题翻译成AI可执行任务的人。头部企业可以通过内部“铁三角”团队(业务+数字化+AI技术)来弥合这道鸿沟,但广大中小企业缺乏这样的组织冗余。安踏在推进AI应用时设定的“不砍预算、不减编制”保护期,本质上是在为人的能力迁移争取时间窗口。AI转型的终局不是“无人化”,而是重新定义哪些环节必须由人来做,哪些环节可以交给系统,以及两者之间的接口如何设计。
总结:中国品牌的AI智能化转型,正在经历一场从“技术可行性叙事”向“组织可行性叙事”的切换。 头部的灯塔工厂已经用可量化的产出证明,当数据、流程和组织承接能力同时到位时,AI的回报是真实的。但8%的可量化回报比例和25%的规模化落地比例,同样真实地标出了大多数企业尚未跨过的那道门槛。机遇在于,中国拥有全球最完整的工业场景和最大规模的消费市场,AI与产业的咬合深度具备天然优势;挑战在于,把少数工厂的“点”连成产业的“面”,考验的不是算法的先进性,而是数据治理的耐心、组织重构的决心,以及对中小企业现实约束的制度性回应。 这场转型的分水岭,最终不会划在“谁先用上AI”,而会划在“谁有能力让AI在组织里持续产生回报”。
- END -
免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。