2026年是“十五五”开局之年,也是建材行业过去十年最纠结的一年。水泥熟料产能利用率预计跌至50%左右,房地产新开工面积在前三季度仍以超过20%的同比降幅深度下探,全行业面临“21世纪以来首个全行业亏损年份”的现实压力。与此同时,节能降碳改造攻坚三年行动全面铺开,碳市场正式纳入水泥,差别电价开始在能效未达标企业身上落地。行政管控、市场化成本与碳约束三股力量第一次在同一时间窗口交汇,建材行业的产能出清逻辑正在被系统性改写。
读完本文,你将看清三个关键问题:这一轮“三年攻坚”与以往去产能的本质区别是什么;水泥和玻璃两条主线的出清节奏为何显著分化;企业层面正在发生怎样的结构性位移,以及哪些能力正在从“加分项”变成“入场券”。
一、出清逻辑变了:从“停窑控产量”到“成本淘汰产能”
过去十年建材行业的供给调节,主要依赖错峰生产。停窑限产可以在短期内压缩产量、托住价格,但它不改变产能本身。错峰生产是“产量工具”,不是“产能工具”。 2026年之前,水泥行业在需求下行期反复使用这一工具,结果是“名义过剩缓解、有效过剩仍存”,产能利用率靠停窑维持,而非靠产线退出改善。
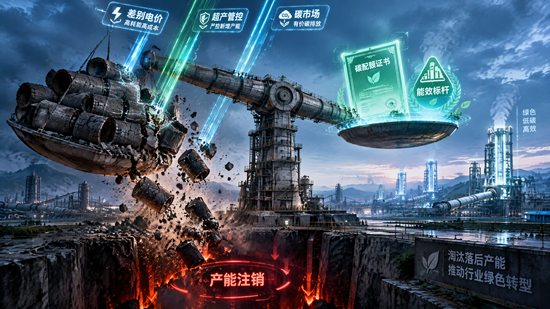
节能降碳三年攻坚的实质,是把政策工具箱从单一的行政限产,切换为“行政管控+市场化成本+碳约束”的组合拳。2026年5月,国家发改委等部门启动重点行业节能降碳改造攻坚三年行动,要求到2028年底能效标杆水平产能比例平均提高20个百分点,能效基准水平以下产能基本清零。广东省的方案更进一步:对能效未达标企业,在市场交易电价基础上加价0.1元/千瓦时,并明确“应改尽改”。差别电价直接作用于成本曲线,让能效落后的产线从“停窑时少亏”变成“开着也亏、停着也亏,退出才是止损”。
更关键的一步在超产管控。截至2025年底,全国水泥行业通过置换退出熟料产能合计约1.6亿吨,考虑超产因素后实际退出约2亿吨,实际产能从21亿吨降至18亿吨量级。这是实质性产能注销,不是停产。产能一旦置换退出,指标即被锁定,无法在下一轮景气中重新释放。出清从“可逆的停”变成了“不可逆的减”。
二、水泥:供给在收缩,需求在跑得更快
水泥是这一轮出清逻辑最清晰的品种,但也是短期阵痛最剧烈的品种。
供给端的积极变化是真实的。 超产管控带来了2016年供给侧改革以来最大规模的产能注销,错峰生产执行力度在华北、东北显著加码,产能退出基金方案已在试点推进,部分落后产能预计在2026年下半年起有序退出。碳市场方面,2026年水泥正式纳入全国碳交易,但2025—2026年仍处于启动实施阶段,配额以核查排放量为基准,对成本的实际影响有限;真正的成本分化要等到2027年总量与强度双控收紧之后,届时头部企业与尾部企业的碳成本差距才会实质性拉大。
问题在于需求下滑的斜率,一度快于产能退出的斜率。 2026年前三季度地产投资降幅持续扩大,基建投资也出现下降,水泥需求加速下滑;上半年行业陷入普遍亏损,全年可能成为21世纪以来首个全行业亏损年份。产能利用率虽然因实际产能收缩而有边际改善,但需求端的“坑”仍在加深。
这组“供给减、需求也减,且需求减得更快”的剪刀差,决定了水泥出清的性质:它不是一轮“供给收缩驱动涨价”的舒适去产能,而是一轮“亏损逼迫退出”的被动出清。 区别在于,前者的退出节奏温和、价格弹性顺畅;后者的退出伴随持续亏损、区域价格战和现金流断裂风险。对中小企业而言,退出路径也在变化:过去以破产清退为主,现在更多转向“被并购+产能置换指标变现”。产能指标从负担变成了最后一笔可变现资产。
三、玻璃:冷修在发生,但净出清慢于预期
玻璃的出清逻辑与水泥有本质区别。水泥的熟料窑线一旦置换退出,产能永久注销;玻璃的窑炉冷修则是可逆的供给收缩——冷修之后,一旦利润修复或复产条件具备,产线可以重新点火。这就决定了玻璃的产能出清天然比水泥更“黏”、更慢。
2026年的数据印证了这一点。浮法玻璃日熔量从周期高点持续回落,一度降至14.2万—14.3万吨的近年低位,行业亏损倒逼高窑龄、高成本产线安排冷修放水,湖北等地的清洁能源置换也在推动老旧产能退出。但复产增量持续对冲冷修减量,日熔量在年内多次出现“不降反升”的反复,净产能去化不及预期。煤制气产线的亏损已经逼近历史集中冷修阈值,但真正触发大规模冷修,还需要价格进一步下行来打破博弈僵局。
玻璃的启示在于:在可逆的供给结构里,亏损本身不足以完成出清,只有亏损持续到复产的期望收益被彻底打消,出清才会真正加速。 2026年玻璃行业仍处于这一临界点之前的磨底阶段,产能边际收缩的方向确定,但节奏偏慢。
四、谁在出清,谁在接盘:竞争维度的代际切换
产能出清的另一面,是竞争格局的重构。2026年水泥行业的并购动作明显加密:海螺水泥收购多条水泥厂生产线资产,金隅冀东完成对混凝土集团的控股,行业CR10集中度在低效超产线退场的过程中稳步抬升。头部企业的并购逻辑已经不再是简单的规模扩张,而是围绕合规产能、矿山配套、区域协同和环保绩效进行选择性整合——优先收购备案合规、矿山自给率高、环保绩效B级以上的存量资产,回避仅剩指标壳价值的“僵尸线”。
更深层的变化在于竞争语言本身。过去比的是窑多、运费低;现在比的是碳配额占用少、替代燃料比例高、窑系统智能化程度深。海螺依托T型布局和精细化运营持续压降吨成本,华新将盈利池向海外迁移,金隅冀东在京津冀通过错峰协同稳价。燃料及动力成本占水泥制造成本超过50%,节能降碳对头部企业而言不是合规负担,而是单位成本优势的放大器——能效每提升一档,吨成本差距就拉大一截。
这意味着,三年攻坚之后的建材行业,不会是一个“大家都活下来、只是少了几条线”的行业。它会更像一座分层的塔:塔尖是拥有碳成本优势、合规产能储备和区域定价能力的头部企业;塔身是完成改造但缺乏结构性优势的专业化企业;塔基则是在能耗、环保、碳成本三条线上同时失守的产能,其退出不再取决于自身意愿,而取决于政策执行的节奏和并购方的出价。
总结: 节能降碳三年攻坚给出的,不是一张“限产时间表”,而是一张产能注销与成本分化的路线图。水泥的超产管控和产能置换已经在做不可逆的减法,碳市场将在2027年后把尾部企业的碳成本劣势显性化;玻璃的出清受制于复产对冲,节奏偏慢但方向不改。对行业参与者而言,真正需要回答的问题不再是“需求什么时候回来”,而是在这一轮以碳成本和合规能力为标尺的洗牌中,自己站在成本曲线的哪一段,以及手上的产能是“资产”还是“指标”。
- END -
免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。