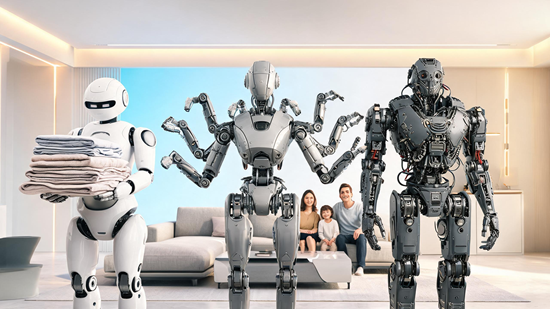
一个造空调的,一个造冰箱的,一个造洗衣机的,2026年突然宣布——我们要造"人"了。
这不是段子。今年世界机器人大会上,美的、海尔、格力三家白电巨头同台亮出各自的人形机器人。几乎同一时间,宇树科技登陆科创板,首日市值冲破4449亿。资本市场的狂热与家电巨头的集体转向撞在一起,一个问题躲不开了:这帮卖家电的老炮儿,真能造出走进千家万户的机器人吗?
一、不是蹭热点,是主业逼出来的
先看一组数据:美的2026上半年营收2600亿元,增速仅3.55%;海尔、格力同样面临国内白电市场接近天花板的现实。以旧换新政策把2025年家电零售额推上1.17万亿,但政策红利不可持续。
与此同时,高工机器人产业研究所预测,家庭具身智能服务机器人市场规模将在2030年后进入爆发期,远期空间超万亿。
一边是存量搏杀,一边是增量蓝海。三巨头的选择不是"要不要做",而是"再不动就晚了"。美的宣布未来3年投入超600亿聚焦AI与具身智能,这个数字本身就是一种战略宣示——不是试水,是押注。
二、三条路线,三种活法
拆开来看,三家走的路完全不同。
海尔:死磕家庭场景。 推出"海娃"家务、清洁、陪伴三款机器人,外加AI烹饪机器人CR3、外骨骼机器人W3。在AWE 2026上,海娃现场演示取衣、洗烘、叠衣全流程。海尔的逻辑很清晰:我卖了几十年家电,最懂中国家庭的家务动线,机器人就该从"替人干家务"切入。
美的:工业先行,家庭跟进。 依托收购库卡(KUKA)积累的技术底座,美罗机器人已在荆州工厂上岗做设备运维;六臂轮足超人形机器人"美罗U"主打工业效率;家用"美拉"系列仍在测试。美的的算盘是:先在工厂跑通商业闭环,再用利润反哺家庭端研发。
格力:全产业链自研。 伺服电机、减速机、运动控制器,全部自研自产。金湾工厂2000余台自研工业机器人运转,每15秒下线一台空调,装备自主研制率80%。格力CMO朱磊的原话是:"所有零部件我们都能自己造。"
三条路没有对错,但风险敞口截然不同。海尔赌的是场景理解力,美的赌的是平台复用率,格力赌的是制造成本优势。
三、从展厅到客厅,隔着一道鸿沟
热闹归热闹,科沃斯董事长说了句大实话:"家庭服务的最优解未必是人形机器人。一个六臂轮足机器人10秒能打6颗螺丝,可你家需要打螺丝吗?"
这话戳中了要害。展厅里机器人剥香蕉、叠衣服,观众鼓掌;回到真实家庭,户型不同、物品杂乱、任务随机,现有AI的泛化能力远远不够。上海证券报在AWE 2026的报道也直言:家庭仍是人形机器人最难"上岗"的场景。
更现实的瓶颈是价格。一台能完成复杂家务的人形机器人,当前BOM成本动辄二三十万。要降到普通家庭可接受的价位,不是靠一两年能解决的。
四、终局判断:赢的不是造出机器人的,是圈住数据的
我的判断是:这场竞赛的胜负手,不在谁的关节更灵活,不在谁的电机扭矩更大,而在于谁能最先跑通"场景数据→算法迭代→用户体验→复购生态"的飞轮。
海尔的优势在于,它手里握着数亿家庭用户的生活数据和使用习惯,智家大脑生态天然适配机器人入口。美的的优势在于,库卡+工业场景让它有真金白银的落地收入兜底,不至于纯烧钱。格力的优势在于,一旦进入规模化阶段,全链条自研意味着成本碾压。
但如果非要选一个"最可能率先在C端跑通"的,我倾向于海尔。原因很简单:家庭机器人的第一性原理不是"像人",而是"干活"。海尔从具体家务任务切入、用非人形形态降低技术门槛,反而比执着于"双足行走"的路线更快触达用户。
写在最后
家电三巨头杀入机器人赛道,本质上是制造业巨头在AI时代的"第二曲线"焦虑。对普通从业者而言,启示只有一条:不要等赛道成熟了再进场,但也不要为了进场而进场。 想清楚你的场景壁垒在哪里、数据飞轮怎么转、第一块钱从哪里赚——这三个问题答不上来,造出来的机器人只会是展厅里的吉祥物。
- END -
免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。