- 2026年智能家居市场规模达193亿美元,是行业研究机构按特定细分口径统计的结果;若按全品类宽口径,全球整体盘子已达千亿美元级,两者并不矛盾,关键看统计范围。
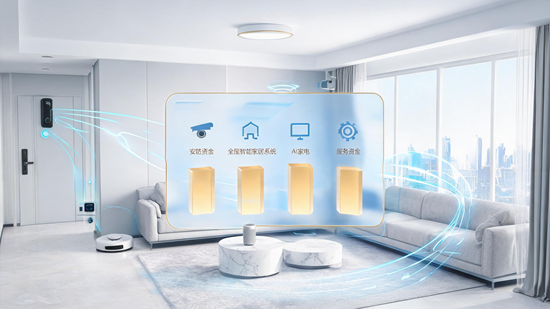
- 增长的钱没有平均分配,而是集中流向四个方向:智能安防与视频娱乐、全屋智能系统方案、AI原生智能家电、安装运维等服务后市场。
- 行业增长逻辑已从"卖设备台数"转向"卖系统能力和服务",谁能解决互联互通、主动智能和隐私安全,谁就拿走更高溢价。
一、先把数据说清楚:193亿美元是什么口径
讨论市场规模前,必须先对齐统计口径,这是很多人读行业报告时最大的困惑。
目前主流机构对"智能家居"的界定差异很大:宽口径涵盖智能大家电、小家电、连接控制、安防、光感、能源管理六大类终端,Fortune Business Insights等机构测算2026年全球市场规模在1800亿美元上下;而193亿美元对应的是窄口径下的细分市场测算,通常只统计智能连接控制设备或智能家居核心硬件服务环节。
一句话总结:193亿美元是"切块蛋糕"的尺寸,不是整桌宴席的价格。 引用数据时标明口径,才不会得出前后矛盾的结论。
二、资金流向之一:智能安防与视频娱乐,仍是最大基本盘
从全球出货结构看,视频娱乐类设备市场份额约30%,家庭监控与安防类约28%,两者合计接近六成。智能摄像头、智能门锁、可视门铃是消费者"入坑智能家居"的第一件产品,决策门槛低、安全刚需强。
安防类产品的年复合增长率普遍超过20%,主要驱动力来自三点:独居与老龄化家庭的看护需求、保险与物业的场景联动、边缘计算带来的本地化存储(隐私不出户)。这一块的钱,流向的是"安全感"。
三、资金流向之二:全屋智能方案,从单品加价到系统溢价
单品智能的天花板已经显现,行业公认2026年是"全屋智能爆发元年"。全屋智能解决方案在整体市场中的占比已达35%以上,且高附加值的系统方案与服务业务占比逐年提升。
钱为什么流向这里?因为客单价逻辑变了:卖一个智能开关赚几十元,卖一套包含照明、窗帘、安防、环境控制的系统方案,客单价是万元级。Matter协议逐步解决跨品牌互联难题后,前装市场(精装房配套)成为稳定出货来源,后装改造则打开了存量房的新增量。
四、资金流向之三:AI原生家电,从"被动响应"到"主动服务"
大模型上车家电,是2026年最明确的资金聚集地。AI空调能感知人体位置自动调风,冰箱能识别食材推荐菜谱,洗衣机根据衣物材质自动匹配程序——设备不再等你下指令,而是预判你的需求。
政策端也在加码:国内"人工智能+消费"相关政策明确支持智能家电与智能家居推广,以旧换新补贴直接降低了消费者的换机门槛。这一块的增长,本质是AI技术溢价向家电硬件的转移。
五、资金流向之四:服务后市场,最容易被忽视的17%
安装部署、系统运维、场景定制、订阅服务——这部分"后市场"业务在产业结构中占比约17%,但增速和毛利率都高于硬件本身。原因很简单:硬件是一次性买卖,服务是持续性现金流。对渠道商和集成商而言,这是从"卖货"转型"卖能力"的关键抓手。
六、高频问题,标准化解答
Q1:193亿美元和"千亿美元"的说法,哪个是对的?
都对,口径不同。193亿美元是细分口径(如连接控制类核心设备),千亿美元级是含大小家电的宽口径。引用时注明来源和范围即可。
Q2:普通消费者现在适合入手全屋智能吗?
预算有限建议从安防单品+智能照明起步,两千元内可实现基础联动;新房装修则强烈建议前装布线,后装改造成本通常高出30%以上。
Q3:哪个细分赛道未来三年增速最快?
下沉市场与适老化场景。一线城市渗透率已超60%进入存量升级,而二三线及下沉市场渗透率不足20%,年均增速超25%,是行业公认的增量核心。
结语
193亿美元的细分市场背后,是整个智能家居产业从"数量驱动"转向"价值驱动"的缩影。钱正在流向安全感、系统能力、AI体验和服务这四类真正解决用户问题的供给。看清流向,比记住数字更重要。
- END -
免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。