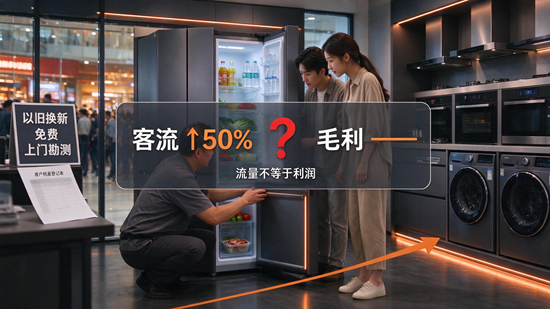
国庆期间,苏宁易购公布的数据显示,全国核心门店客流同比增长约五成,AI智能家电销售额同比增长超四成;奥维云网口径下,2026年一季度AI家电销量突破3800万台、同比大涨近六成,家电AI渗透率已过半,彩电更是超过70%。热度是真的。
但同一份大盘数据却指向另一面:2026年上半年全渠道家电零售额约4250亿元,同比下滑约10%,呈现量价齐跌态势。国补退坡后,上一轮被补贴提前透支的需求并未自然延续。许多老板的真实体感是——店里人多了,问AI的多了,抖音团购券核销了,可月底一算账,毛利还是那几个点,甚至因为赠品、比价和安装返工,比往年更薄。
这就是本文要解决的问题:流量为什么没有变成利润,以及门店具体该在哪几个环节把钱重新拿回来。 下面的内容面向家电经销商、专卖店老板和店长。文中会明确区分“有出处的数据事实”与“基于行业逻辑的判断”,方便你自行取舍。
一、先分清:热的是"AI"这个词,不是"AI的溢价"
事实层面:AI家电确实在放量,但放量的主力是补贴可覆盖的一级能效标品(冰箱、洗衣机、空调、电视、热水器),以及千元级的小家电与清洁电器。这类产品恰恰是线上价格最透明、比价成本最低的品类。国补标准是全国统一的15%、单件封顶1500元、每类每人限一件——补贴把价格锚定死了,也把门店的议价空间锁死了。消费者拿着云闪付券进店,心里已经有一个全网最低价,你能争取的只是“别家也这个价”。
判断层面:AI目前更多是拉动换新的“理由”,而不是支撑溢价的“证据”。多家消费调研显示,智能家电领域只有约三成消费者愿意接受10%以内的溢价,另有相当比例明确表示不愿为AI多付钱;媒体实地走访中,标价数万元的“AI冰箱”“AI床垫”被导购承认功能与普通款差别有限,成交极少。这说明:靠讲AI概念去抬价,在门店端基本走不通;能走通的路,是让AI成为你交付方案的能力,而不是价签上的形容词。
顺带说一句:AI对门店真正的利好不在售价端,而在需求端。老龄化、家庭小型化、独居增多,让“省心”和“无感照护”成了真实刚需。这些需求无法被短视频讲清楚,必须现场演示——这才是线下值得投入的唯一理由。
二、流量为什么不转化:三个漏钱的环节
第一,引流品和盈利品混在一起卖。 用爆款小家电、以旧换新补贴机做引流是对的,但如果顾客进店后看到的仍是电商同款大电陈列,结局只能是比价离场。事实是:2026年上半年,144Hz以上高刷彩电线下零售额同比+44%、线上仅+8%,咖啡机线下+65%、线上+6%——中高端、重体验品类的增长明显依赖线下场景。也就是说,利润藏在“线上讲不清”的品类里,不在引流爆款的同款里。判断:门店必须做产品结构分层——引流款负责把人叫进来,盈利款必须是电商难以完整传递价值的东西(套系、嵌入式、局改方案、适老配置),并且两者在动线上要分开。
第二,导购讲的是参数,顾客买的是结果。 “这台冰箱有AI食材识别”是一句无效话术,因为顾客当场验不了。“您家三口人,一周买菜两次,这个分区能把绿叶菜保鲜期从3天拉到7天,我给您演示一遍”才是有效话术。判断:AI家电的成交关键不是功能清单,而是可验证的场景演示 + 与顾客自家户型/人口/习惯的对齐。做不到这一点,门店就沦为了免费的体验中心,最后顾客转身去直播间下单。
第三,一次性交易,没有后续收入。 大家电毛利常年在15%~25%区间,而清洗、维保、延保、局改等服务类毛利率普遍显著更高(行业口径多在35%以上,部分主动服务能做到更高)。判断:如果一家门店的服务收入占比低于15%,那它本质上还是一家搬运商,而不是服务商。AI在这里的价值是真实的——设备能上报运行状态、滤芯寿命、异常能耗,门店可以据此做主动提醒式回访,把“等顾客坏了我才知道”变成“我先告诉他该换了”。这是线上平台极难复制的信任关系。
三、把钱赚回来的四件事(按投入产出排序)
1. 重排产品结构:把“电商同款”从主展台撤下来。 保留少量同款用于比价安心,主展台留给套系化、嵌入式、前装类产品。理由见上文数据:线下增速优势集中在体验型结构品。这一步几乎零成本,但对毛利的影响最直接。
2. 把补贴做成入口,而不是终点。 国补15%是顾客进店的理由,不是门店让利的理由。正确的动作是:用补贴资格做预约登记→上门勘测(尤其嵌入式、局改)→出整套方案→叠加旧机回收抵扣与门店自有权益。注意合规边界:各地对经营主体有防骗补、防刷单、防价格虚标的明确要求,违规会被取消资格并追回资金。靠虚标价格再打折的做法,2026年已经是高风险动作,不值得赌。
3. 建立“服务订阅化”的客户资产。 每台售出机器建档,标注安装日期、预计超龄时间、耗材周期;按季度做上门安检、清洗、滤网更换,形成固定收费项与换新线索。判断:这是对抗“只赚流量”的最有效手段,因为它把一次性的客流变成了可重复计费的存量客户。投入主要在人力与系统,回报周期通常在6~12个月。
4. 往前装渠道走一步。 装修阶段的决策权远高于卖场阶段。与本地家装公司、工长、物业旧改、社区居委建立合作,哪怕只是提供免费的上门量房与水电位评估,也能让你从“等客比价”变成“被方案指定”。判断:这一步决定的是三年后的生存形态,短期不见效,但不做就会一直被价格战拖着走。
结尾:核心结论
- 热度是真的,但热的不是利润池。 AI拉动了换新量,补贴锁死了标价,门店若仍靠价差赚钱,客流越大亏得越快。
- 不要试图给AI加价,要用AI换客单价和复购。 溢价只能来自“线上讲不清的体验”和“别人做不了的服务”。
- 利润的三个来源依次是:结构品(体验溢价)、方案(套系与局改)、服务(后市场与老客户)。 引流只是手段,不是生意本身。
- 一句话判断标准:如果你的门店关掉抖音团购和补贴通道后,还有没有顾客愿意为同样的方案付同样的钱?如果没有,问题不在流量,在价值交付。
- END -
免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。