2026年买家电,正在变成一件“反经验”的事。传统冰箱一季度销售额同比下降5.3%,洗护品类下滑1.1%,空调、冰箱、洗衣机内销出货量分别同比下滑5%、9%、7%。大盘在收缩,但另一组数字几乎是镜像式的:AI家电市场规模同比飙升59.7%,单季销量突破3800万台,AI冰箱、AI集成灶、AI扫地机器人增速均超60%。中国家用电器协会《2026中国AI家电发展白皮书》显示,Q1家电AI渗透率已突破50%,彩电品类超70%,年底整体渗透率预计达65%以上,2026年被业内定义为“AI原生家电爆发元年”。
读完本文你将获得:一个可用来判断“真AI家电”与“伪AI家电”的技术标尺,一组来自2026年一线产品的真实场景参照,以及一张理解这场进化中“能力跃升”与“信任赤字”并存的认知地图。
一、先厘清一个关键区别:AI家电不是“加了语音的旧家电”
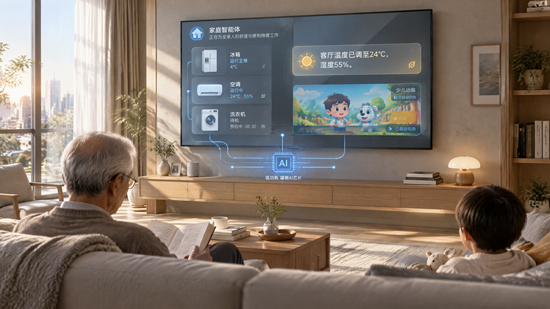
市场热了,概念就容易泛化。观点可以包装,但交互逻辑骗不了人。 过去十年的“智能家电”本质是“连接+指令”:人通过App或音箱发出指令,设备执行,执行完毕交互结束。AI原生家电改变的是这个链条的前半段——机器开始感知环境、预判需求、在用户开口之前完成调节。
奥维云网研究创新部负责人用了一个更直观的比喻:智能家电正从“内燃机时代”迈向“高铁时代”。内燃机的效率提升有天花板,而高铁改变的是动力方式和运行逻辑。判断一台家电是否属于“AI原生”,不看它有没有语音入口,而看三件事:是否具备多模态感知能力,是否在端侧或端云协同下做出自主决策,是否持续学习用户习惯并迭代服务策略。 三者缺一,仍然是旧范式。
二、主动智能的底座:端侧算力、轻量模型与“家庭大脑”
“主动”二字听起来感性,落地靠的是三层硬基础设施的同步成熟。
第一层是端侧算力下沉。 如果每一次感知和决策都要回传云端,响应延迟和隐私风险都不可接受。2026年AWE上,国创中心展示的“芯端云”架构给出了行业通用解法:端侧场景芯片与轻量化小模型组合负责本地实时响应,云端大脑承担全局决策与持续迭代。英特尔同期展出的AI家庭大脑方案,内置CPU、GPU、NPU协同架构,最高提供180 TOPS组合算力,在本地运行CV、多模态融合等模型。算力到了端侧,“主动”才可能发生在毫秒级。
第二层是“家庭操作系统”的出现。 海信在IFA2026前夕发布的V AIOS,明确定位为“为家而非单一设备打造的操作系统”,通过ConnectLife AIOT平台完成普通家电向智能伴侣的升级。格力则将“Ai冷静王”柜机设计为全屋智能生态中心,内置智慧家庭主机,搭载自研AI家电大模型,统一调度全屋家电、灯光与安防。入口的争夺从“哪个设备卖得多”转向“谁的操作系统在管理这个家”。
第三层是感知维度的扩展。 海尔Seeker套系被定义为行业L4级智能家电套系,搭载788项原创科技、106项AI专利,具备“看得懂、会思考”的多模态感知能力。从单点传感走向视觉、语音、环境参数的多模态融合,“理解场景”才开始替代“识别指令”。
三、从“被服务”到“被预判”:主动智能在真实场景中长什么样
技术底座是骨骼,场景才是血肉。2026年的产品迭代已经能拼出一幅“主动生活伙伴”的轮廓。
厨房场景的链条最长,也最能检验“主动”的含金量。 海信AI厨房伴侣套系打通了食材管理、烹饪执行与餐酒搭配:冰箱识别食材存取状态并提醒保鲜,基于饮食需求生成专属食谱,一键同步烤箱;烤箱依托食物探针与AI算法动态调参,并持续学习用户口味迭代菜谱。海尔Seeker冰箱则在保鲜维度上主动干预:识别食材种类后全舱室匹配最佳保鲜模式,临期主动提醒。这里的“主动”不是推送一条通知,而是在食材生命周期内替用户做了若干次判断。
空气与洗护场景则展示了“感知—调节”闭环的细腻程度。 海信AI空气伴侣套系以智慧眼Pro环境感知系统为核心,自适应气流跟随人体移动调节风向风量,同时感知用户体感动态维持舒适环境。洗衣机从织物类型、颜色、重量等七个维度解析衣物,匹配洗烘程序并自动衔接环节。这些场景的共同逻辑是:把原本需要用户选择和设定的琐碎环节,消化在设备内部的决策循环里。
值得注意的是,主动智能正在从“单品能力”上升为“全屋协同”。LG的新一代AI家居系统根据用户日程、生活习惯和家庭环境协调设备;海信的家庭AI操作系统在观赛场景中,赛前提醒外卖和烘焙时间,赛中自动调整画质、灯光和室温。当设备之间开始互相“通气”,主动服务才真正具有了“伙伴”的轮廓。
四、爆发元年的另一面:能力越主动,信任越稀缺
如果只谈增长曲线,这篇文章就失去了中立性。AI家电的爆发发生在需求端,但它的可持续性取决于信任端能否同步跟上。
隐私争议首当其冲。具备录音、拍摄能力的AI设备加快进入家庭,采集范围不仅覆盖设备使用者,也覆盖在场的儿童、访客和家政人员。Mozilla基金会将这一趋势称为“监控时尚化”,并指出仅靠录音开始时的提示音远不构成有效同意,“提示不等于同意”,功能越敏感,同意流程越需要匹配相应的“摩擦成本”。端侧AI被普遍视为缓解方案——模型在本地运行,数据不出端,信任不再依赖对服务商的“额外信任”。但端侧方案本身也依赖模型轻量化、功耗控制和芯片成本的进一步突破。
标准层面的缺口同样在收窄。2026年AWE上发布的《智能家居产业标准化路线图》首次在国家级产业标准体系中设立“智能效用”独立子体系,并针对大模型在家庭管家场景中的幻觉输出、越权操作、隐私泄露等新风险,提出AI安全分级、可信数据规范和输出可信度评估等原创性技术条款。标准是技术创新与产业应用之间的“通用语言” ,缺少这套通用语言,“主动服务”的规模越大,跨品牌协同的成本就越高。
还有一个容易被增长数字掩盖的事实:AI品类的高增长,发生在传统家电大盘收缩的背景下。这意味着AI家电目前拉动的相当一部分是存量换新中的“体验升级需求” ,而非增量普及。当补贴退潮、尝鲜红利释放完毕,主动智能能否持续兑现“替人省心”的承诺,才是检验这个“元年”成色的真正标尺。
2026年之所以被定义为AI原生家电的爆发元年,不在于渗透率数字跨过了50%,而在于产品定义方式发生了不可逆的切换:竞争焦点从“这台机器能做什么”转向“这个家被照顾得怎么样”。 端侧算力、家庭操作系统与多模态感知已经搭好了“主动”的骨架,厨房、空气、洗护场景中的预判式服务开始从发布会走进日常。但主动智能每向前一步,都同步放大着隐私、标准与信任的治理半径。对于消费者,判断一台AI家电的价值,不妨少看宣传语中的“智能”前缀,多看它在真实生活里替你做掉了哪些原本需要你操心的决定。对于行业,爆发元年的真正命题从来不是卖出更多会说话的机器,而是让“主动”成为一种值得托付的能力。
- END -
免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。