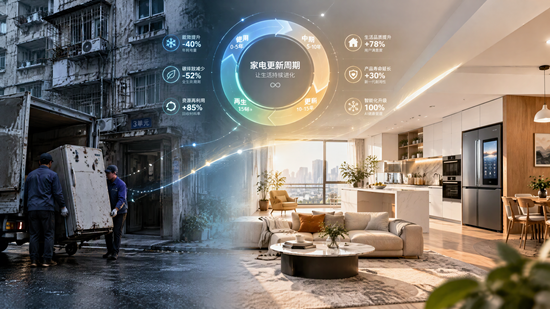
一个令人不安的反差正在中国家电行业同时上演。一面是总量数据的收缩:2025年国内家电(不含3C)零售市场规模8931亿元,同比下滑4.3%,下半年收缩态势进一步加剧。另一面是结构性数据的逆势上扬:8000元以上高端家电市场零售额占比达到31.1%,在逆势中跑赢大盘;干衣机、洗碗机、嵌入式复合机等“改善型品类”在线下零售额结构中的占比从2023年的8.6%升至2025年的10.4%。总量在降,结构在升。这不是周期性的波动,而是增长逻辑的根本切换。读懂这一切换背后的需求迁移,比追问“市场什么时候回暖”更有实际意义。
一、增量红利的终结:房地产不再是家电的“顺风车”
过去二十年家电行业的增长,本质上建立在两个外部条件之上:新房交付带来的“首装需求”,以及保有量从低水平向高水平爬坡的“普及需求”。这两个条件正在同时退潮。
国家统计局数据显示,2025年全国新建商品房销售面积同比下降8.7%,与新房装修高度相关的厨电、嵌入式家电需求受到直接冲击,全年厨卫电器零售额同比下滑8.5%。精装修开盘量同样在收缩,2025年全国精装修楼盘开盘数量同比下降3.0%,精装房源套数降至58.2万套。新房侧的配置需求,已不再是家电内销的增量来源,甚至在部分品类中构成了拖累。
但这并不意味着家电需求在绝对意义上消失了。万联证券的测算揭示了一个关键事实:2018年至2024年,洗衣机、冰箱、空调内销量的复合增速分别为-0.12%、+0.66%、+1.35%,在商品房销售面积从2021年高位大幅回落46%的背景下,家电零售并未出现同等级别的崩塌。原因只有一个:更新需求已经有效对冲了新增配置的下滑。家电销售的“去地产化”,不是未来时,而是正在发生的事实。
二、更新需求成为基本盘:一个被低估的确定性来源
如果说房地产退潮是存量时代的“推力”,那么更新周期则是存量时代最坚实的“底座”。
按《家用电器安全使用年限》,冰箱和空调的安全使用年限为10年,洗衣机、热水器、吸油烟机为8年。以12年更新周期估算,2019—2023年洗衣机、冰箱、空调更新需求占内销比重的平均值分别达到72.3%、108.2%、52.1%。冰箱的更新需求甚至超过了当期内销量,部分通过进口和二手渠道满足。更新需求不是“潜在的可能性”,而是已经在数据上占据内销半壁以上江山的现实力量。
更值得关注的是,这一基本盘尚未被充分释放。2019—2023年洗衣机理论报废量占内销比重约85%,但实际进入正规回收渠道的处理量占内销比重不足20%。大量老旧家电仍在超期服役。2024—2025年以旧换新政策累计实现家电换新1.92亿台,一级能效占比超过90%,证明一旦回收链条和补贴激励到位,沉积在存量中的更新需求具备可观的释放弹性。与此同时,二手房成交占比持续提升,二手房翻新带来的全套家电更新需求,装修标准往往高于新房简装,为更新需求叠加了一层结构升级的杠杆。
三、改善型需求的真实面貌:不是“更贵”,而是“更对”
将“改善型需求”简单等同于“高端化”,是一种常见的误读。改善型需求的本质,是购买决策的参照系从“有没有”切换到“好不好用、配不配适”。
高端市场的逆势表现提供了佐证:万元以上的家电整体规模在过去两年保持增长,卡萨帝套系产品销售占比在2026年上半年达到75%,COLMO总价超过10万元的成套订单比例“翻了好几倍”。但支撑这些数字的,并非单纯的品牌溢价,而是嵌入式、集成化、套系化所回应的真实痛点:不同品牌家电与定制橱柜之间的缝隙、多个App之间的割裂、送装售后多头对接的麻烦。消费者从“一件件挑选”转向“一站式交付”,本质上是愿意为确定性、省心感和空间整体性付费。
另一个容易被忽视的维度是品类结构的迁移。干衣机、洗碗机、净饮机在县域市场被称作“新三大件”,双11期间县域市场销售规模同比增长48%。这些品类在一二线市场或许已进入普及阶段,但在更广阔的下沉市场中,它们所代表的“改善”不是奢侈,而是对晾晒空间不足、手洗耗时长、饮用水品质等基础生活痛点的直接回应。改善型需求的覆盖面,远比高端化叙事所描绘的更为宽阔。
四、政策退坡之后:存量竞争的分化与分野
以旧换新政策在2024—2025年扮演了关键的“加速器”角色,但它同时也是一把双刃剑。政策在集中释放更新需求的同时,也对后续消费形成了前置透支。国金证券的测算给出了清晰的参照:在2026年“同规模补贴”“规模减半”“无补贴”三种情形下,家电大盘同比增速分别为-4%、-5.7%、-7.3%。即便在最乐观的补贴延续情形下,总量也难回正增长。
这恰恰是存量时代最诚实的检验:当补贴的潮水退去,谁在真正依靠需求结构的变化生存。2025年约六成已披露年报的家电上市公司归母净利润下滑,“增收不增利”成为普遍现象,而美的、海尔等头部企业凭借全球化布局和高端化能力维持了营收利润双增。与此同时,线上2200元以下低端冰箱份额骤增,线下8000—14000元中高端机型份额升至39.5%,“哑铃型”分化而非“橄榄型”收敛,正在成为存量竞争下渠道与价格结构的典型形态。
这意味着,存量时代的机会不属于“覆盖所有价格带”的广谱玩家,而属于在特定需求断层上建立清晰价值主张的选手:要么以极致的效率满足基础更新需求,要么以系统性的场景能力承接改善型换新。夹在中间、既无成本优势又无场景壁垒的供给,将被持续挤压。
结语
家电市场并未“萎缩”,它只是在换一种方式生长。新房增量的退潮抽走了旧增长模式的地基,但更新周期的刚性、改善型需求的弹性、以及回收链条中尚未释放的存量势能,共同构成了一个总量温和收缩、结构加速分化的新基本盘。对于从业者而言,最重要的问题不再是“市场还能增长多少”,而是“增长发生在哪里、由什么需求驱动、需要什么样的能力去承接”。看清这三件事,比等待下一个政策周期更有价值。
- END -
免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。