一、核心结论
2026年上半年,AI大模型智能体独角兽探迹科技,通过旗下主体"探迹远擎"以约17亿元完成对A股上市公司真爱美家(003041.SZ)43%股份的收购,正式拿下这家义乌"世界毯王"的实控权。7月8日,探迹科技创始人兼CTO陈开冉出任真爱美家董事长,核心管理层全面换血。这不是一次简单的资本运作,而是AI技术企业反向整合传统制造业的标志性事件——技术找场景,制造找升级,双向需求催生了一场罕见的跨界联姻。
二、17亿怎么花的?交易结构全拆解
很多读者关心:这17亿到底是怎么算出来的?交易分两步走,路径清晰:
第一步:协议转让。 探迹远擎以每股27.74元的价格,受让原控股股东真爱集团所持真爱美家29.99%股份(约4319万股),总价约11.98亿元。2026年3月9日完成过户,控制权正式变更。
第二步:部分要约收购。 探迹远擎向除自身外的全体股东发出不可撤销的部分要约,拟收购15%股份。截至要约期满,实际预受股份约1874万股(占总股本13.01%),交易金额约5.20亿元。
两步合计,探迹远擎以约17亿元拿下真爱美家43%股份,稳坐控股股东之位。整个过程从2025年11月公告启动,到2026年4月底要约过户完成,历时约半年,节奏紧凑。
三、为什么是"反向整合"?AI公司买工厂的真实逻辑
传统并购通常是"大鱼吃小鱼"或"同行整合",探迹科技入主真爱美家却走了一条完全不同的路——技术方向制造端反向渗透。
探迹科技成立于2016年,连续五年入选胡润全球独角兽榜,核心能力是企业级大模型智能体平台"泰擎",在B端销售智能体、电商智能化等领域积累了大量技术储备。但AI公司普遍面临一个痛点:技术很强,落地场景有限。与其等客户慢慢买单,不如直接深入产业链,把技术"种"进真实的生产经营中。
真爱美家则是另一番处境。作为全球毛毯龙头,海外收入占比超80%,但增长已显疲态:2025年扣非净利润仅6162万元,2026年一季度归母净利润更是暴跌97.74%至不足500万元。传统家纺制造的天花板肉眼可见,亟需新的增长引擎。
一个有技术缺场景,一个有场景缺技术——这笔交易的底层逻辑,不是"买壳",而是技术能力与产业纵深的一次结构性互补。
四、AI赋能制造:三条可落地的路径
市场最关心的问题是:探迹科技入主后,到底能给真爱美家带来什么?结合公开信息,赋能方向集中在三个层面:
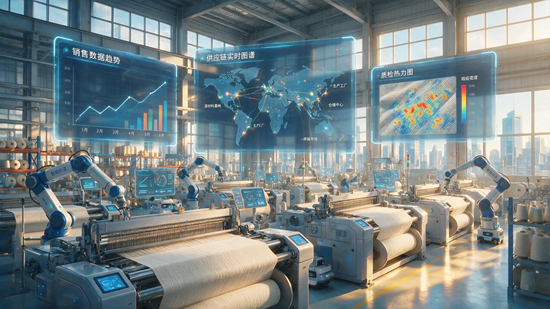
- 生产端:利用AI优化排产调度、推进质量自动化检测,降低人工依赖,提升良品率;
- 营销端:借助探迹旗下探域科技(已服务超万家电商企业)的智能获客与客服能力,赋能真爱美家的海外"立体营销"网络;
- 供应链端:通过数据云底座打通全链条数据,提升决策效率与抗风险能力。
简言之,不是把工厂变成实验室,而是用AI把现有业务的每个环节"拧"出效率。
五、治理重构:90后管理团队全面接棒
7月8日董事会换届完成后,信号非常明确:探迹科技不是"财务入股后放手",而是全面接管经营。新一届9人董事会中,近六成为90后,核心经营层主力全部来自探迹科技体系。陈开冉以创始人兼CTO身份亲自出任董事长,足见对这次产业整合的重视程度。
这种"技术团队直接下场管工厂"的模式,在A股并不多见,也意味着后续整合的推进速度可能远超市场预期。
六、冷静看待:机遇与不确定性并存
需要客观指出的是,真爱美家当前基本面并不轻松,2025年利润中拆迁补偿贡献了相当比例,主业盈利能力仍待验证。AI赋能从"方案"到"利润表"之间,还有不短的距离。市场对这笔交易的最终评判,不取决于概念多新颖,而取决于未来两三个季度能否跑出可量化的业务增量。
但无论如何,探迹科技17亿入主真爱美家,已经是AI产业落地进程中最值得跟踪的样本之一。它回答了一个行业级的问题:AI独角兽的终局,或许不是独立上市,而是成为传统产业的"新基建"。
- END -
免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。