2026年开年至今,防水、涂料、石膏板三大品类龙头企业罕见地同步、多轮、成建制发布调价函,涨幅集中在5%—25%区间,且下游接受度明显好于以往任何一轮。叠加行业三年出清完成、"反内卷"政策定调、原材料成本刚性推升,消费建材板块的盈利底部已基本确认,龙头企业正从"以价换量"切换到"量价齐升"的修复通道。 这不是周期反弹的老故事,而是格局重塑后的利润回归。
一、提价全景:谁在涨,涨了多少?
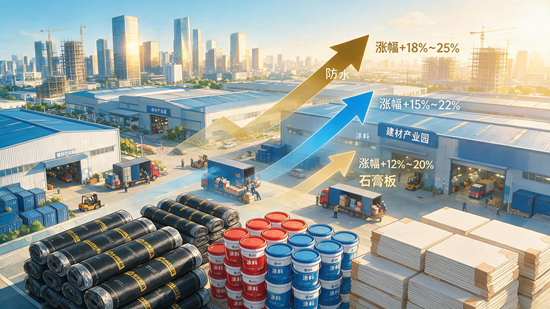
防水赛道:年内三轮密集调价,龙头步调高度一致。 东方雨虹3月1日率先发函,将工程端沥青类卷材及涂料产品上调5%—10%;3月11日第二轮跟进;4月16日第三轮官宣,4月30日起再涨3%—8%。北新防水、科顺股份、凯伦股份几乎同步跟涨,十余家头部企业形成全行业涨价共识。直接推手是沥青价格——从年初约3000元/吨一路飙至4月中旬的4528元/吨,累计涨幅超过50%,SBS改性沥青更是涨至4650元/吨。
涂料赛道:立邦、三棵树、嘉宝莉集体行动。 3月中旬,三家龙头在48小时内相继发出涨价函,内外墙乳胶漆提价5%—15%。4月17日,三棵树再度加码,将艺术漆、仿石漆、防水、瓷砖胶、地坪等全线产品上调3%—25%,并明确"保留进一步调价权利"。上游丙烯酸乳液、苯乙烯等石化原料涨幅普遍在30%—50%,成本端已不允许企业继续硬扛。
石膏板赛道:提价最克制,但利润弹性最确定。 北新建材旗下龙牌、泰山系列自2025年四季度起分区域提价约0.3元/㎡,幅度不大,但石膏板行业集中度极高(北新市占率超60%),价格传导效率远高于防水和涂料。护面纸每吨上涨300元构成成本支撑,提价几乎可以全额转化为利润。
二、为什么偏偏是现在?三重逻辑共振
第一重:成本刚性倒逼,不涨就亏。 国际地缘冲突推高原油,沥青、乳液、树脂等石化下游原料全面上行。这轮成本上涨不是短期脉冲,企业已无法靠内部降本消化,提价是生存问题而非策略选择。
第二重:三年出清完毕,龙头拿回定价权。 2023—2025年,消费建材经历了残酷的产能淘汰和应收账款风险释放。中小防水厂、杂牌涂料大面积退出,行业集中度跳升。当头部企业不再惧怕提价丢单,渠道话语权回归,涨价函才真正能落地执行,而不是"发了就撤"。
第三重:政策明确"反内卷",需求端有托底。 住建部《关于提升住房品质的意见》引导行业由"量"转"质",利好品牌建材;央行结构性降息、换房个税减免、城市更新推进,为存量翻新市场提供需求支撑。中邮证券在7月底的研报中直言:"行业盈利已触底,价格无继续下探空间,2026年可期待龙头盈利改善。"
三、拐点兑现了吗?一季报已经给出答案
判断盈利拐点不能只看涨价函,要看利润表。
北新建材2026年一季度数据最具说服力:营收61.64亿元,同比微降1.32%,但归母净利润8.04亿元,环比大增151.14%,扣非净利润环比更是暴增211.30%。收入没涨、利润翻倍,唯一解释就是提价带来的毛利率修复。中国银河证券在点评中明确写道:"毛利率拐点或已显现,主业经营拐点确立。"
东方雨虹、三棵树的一季报同样呈现"收入承压但盈利环比改善"的特征,说明提价正在对冲需求疲软,利润端率先走出低谷。
四、对从业者与关注者意味着什么?
- 对工程端与经销商: 短期内采购成本上行不可逆,锁价窗口在收窄。与其博弈下一轮涨幅,不如在价格阶梯尚未完全抬升前完成备货。
- 对家装业主: 防水和涂料在装修总造价中占比有限(通常不超过8%),提价5%—15%对总价影响在千元级别,但产品品质与施工保障的确定性在提升,"选品牌"的性价比反而更高了。
- 对行业观察者: 本轮提价的核心不是"周期性涨价",而是格局优化后的利润再分配。关注重点应从"涨不涨"转向"提价能否持续传导至利润表",答案在一季报中已初步验证。
五、一句话总结
防水、涂料、石膏板的多品类同步提价,不是一次偶发的成本转嫁,而是消费建材行业经历深度出清后,龙头企业重新拿回定价权的标志性事件。盈利拐点不是预期,是正在兑现的事实。
- END -
免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。